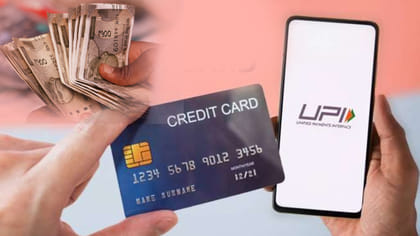


Credit Card: మీ క్రెడిట్ కార్డు పేమెంట్ వెనుక ఇంత తతంగం ఉందా? ఎవరికి ఎంత ఛార్జీ వెళ్తుంది? వ్యాపారికి ఎంత?
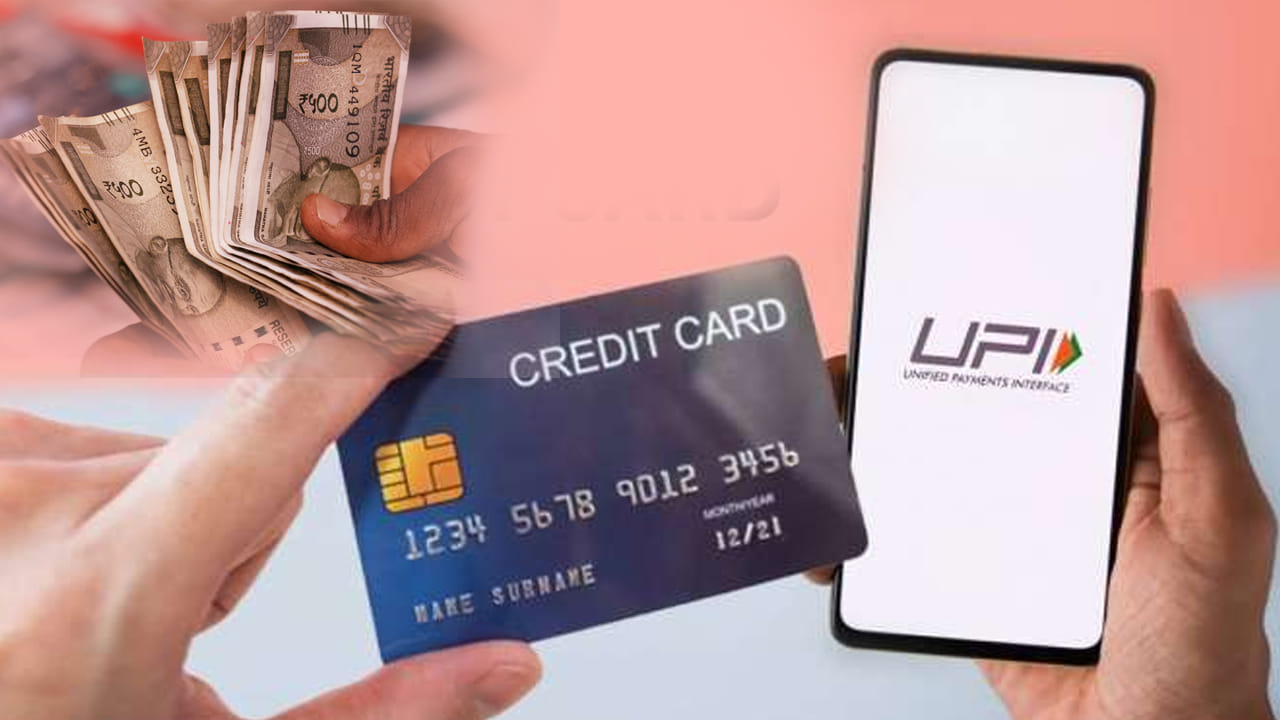
Credit Card Charges: ఒక కస్టమర్ వీసా, మాస్టర్కార్డ్ లేదా రూపే క్రెడిట్ కార్డును స్వైప్ చేసినప్పుడు, ఆ లావాదేవీలో నాలుగు పక్షాలు పాల్గొంటాయి. మొదటిది, కస్టమర్; రెండవది, కస్టమర్కు కార్డును జారీ చేసిన ఇష్యూయింగ్ బ్యాంక్, ఉదాహరణకు HDFC లేదా SBI. మూడవది..
Updated on: Sep 15, 2026 | 8:20 PM
Credit Card Charges: మీరు ఒక దుకాణంలో మీ వీసా, మాస్టర్కార్డ్ లేదా రూపే క్రెడిట్ కార్డును స్వైప్ చేసినప్పుడు, మీ ఖాతా నుండి కట్ అయిన మొత్తం సొమ్ము వ్యాపారికి వెళ్లదు. ఈ మొత్తంలో కొంత భాగం బ్యాంకులు, కార్డ్ నెట్వర్క్ల మధ్య విభజన జరుగుతుంది. దీనిని మర్చంట్ డిస్కౌంట్ రేట్ (MDR) అంటారు. అయితే ప్రస్తుతం UPI చెల్లింపులపై ఈ ఛార్జీ లేదు. కానీ రూ.2,000 పైబడిన వ్యాపార లావాదేవీలపై ఎండీఆర్ను ప్రవేశపెట్టాలని ప్రభుత్వం యోచిస్తోంది. ఈ రేటు అక్టోబర్ 15, 2026 నుండి అమలులోకి వస్తుంది. మీరు ఒక దుకాణంలో రూ.2,000 కంటే ఎక్కువ విలువైన వస్తువులను కొనుగోలు చేసి, UPI చెల్లింపు చేస్తే, 0.4 శాతం వరకు మర్చంట్ డిస్కౌంట్ రేట్ కట్ అవుతుంది. ప్రస్తుతం ఈ విధానం డెబిట్ కార్డ్, క్రెడిట్ కార్డ్ చెల్లింపులకు వర్తిస్తుంది. ఈ మొత్తం వ్యవస్థ ఎలా పనిచేస్తుందో.. ఎవరికి ఎంత వాటా లభిస్తుందో తెలుసుకుందాం..
వ్యవస్థ ఎలా పనిచేస్తుంది?
ఒక కస్టమర్ వీసా, మాస్టర్కార్డ్ లేదా రూపే క్రెడిట్ కార్డును స్వైప్ చేసినప్పుడు, ఆ లావాదేవీలో నాలుగు పక్షాలు పాల్గొంటాయి. మొదటిది, కస్టమర్; రెండవది, కస్టమర్కు కార్డును జారీ చేసిన ఇష్యూయింగ్ బ్యాంక్, ఉదాహరణకు HDFC లేదా SBI. మూడవది, కార్డ్ నెట్వర్క్ (వీసా/మాస్టర్కార్డ్/రూపే), నాలుగవది సిస్టమ్ అక్వైరింగ్ బ్యాంక్. అంటే వ్యాపారి బ్యాంక్ చెల్లింపును ప్రాసెస్ చేసి నిధులను వ్యాపారి ఖాతాలో జమ చేస్తుంది.
ఇది కూడా చదవండి: SBI డెబిట్ కార్డ్ యాక్టివేషన్ చేసుకోవడానికి ఇన్ని మార్గాలు ఉంటాయని మీకు తెలుసా? ఎవ్వరు చెప్పని ఇన్ఫర్మేషన్..!
ఉదాహరణతో అర్థం చేసుకుందాం.. హైదరాబాద్లో వివేక్ తన భార్య, పిల్లలతో కలిసి ఓ షాపింగ్ మాల్కు వెళ్తాడు. వారు పాప కోసం ఒక బొమ్మ, తన భార్య కోసం కొన్ని సౌందర్య సాధనాలు కొంటారు. దుకాణదారుడు వారికి రూ.3,000 బిల్లు ఇస్తాడు. చెల్లించడానికి అతను తన క్రెడిట్ కార్డును బయటకు తీసి, స్వైప్ చేసి, తన పిన్ ఎంటర్ చేస్తాడు. ఆ తర్వాత ఆ డబ్బు వ్యాపారి ఖాతాలో జమ అవుతుంది. కానీ దుకాణదారుడికి కేవలం రూ.2,940 మాత్రమే అందుతాయి. మిగిలిన డబ్బు ఎవరికి అందింది అన్నదే ప్రశ్న. ఇక్కడే MDR (మేనేజ్డ్ డిస్ట్రిబ్యూటర్ రేట్) ప్రమేయం ఉంటుంది. వ్యాపారికి, బ్యాంకుకు మధ్య ఉన్న ఒప్పందం ప్రకారం, ఎవరికి ఎంత డబ్బు అందాలనేది నిర్ణయించబడుతుంది.
ఒకవేళ MDR 2% అయితే, రూ.3,000 చెల్లింపునకు అది రూ.60 అవుతుంది. ఇది సుమారుగా నాలుగు భాగాలుగా విభజించబడుతుంది. ఆ డబ్బు మొదట జారీ చేసే బ్యాంకుకు, ఆ తర్వాత వీసా లేదా మాస్టర్కార్డ్ వంటి కార్డ్ నెట్వర్క్కు వెళ్తుంది. ఆపై దుకాణదారుడి బ్యాంకు ఇతర ఛార్జీలతో పాటు ఆ డబ్బును వసూలు చేసుకుంటుంది. చివరగా మొత్తం MDR కట్అవుతుంది. వ్యాపారి స్క్రీన్పై ఒక సందేశం మెరుస్తుంది. మీ ఖాతాకు 2,940 రూపాయలు జమ అవుతాయి. మొత్తం వ్యవస్థ ఈ విధంగానే పనిచేస్తుంది. డబ్బు ఎవరికీ వెళ్ళదు.
ఒకవేళ ఎండీఆర్ 2 శాతం అయితే, ఇష్యూయింగ్ బ్యాంక్ 1.25 శాతం, అక్వైరింగ్ బ్యాంక్ 0.25 శాతం, కార్డ్ నెట్వర్క్ 0.15 శాతం, పేమెంట్ సర్వీస్ ప్రొవైడర్ 0.25 శాతం, మిగిలిన 0.10 శాతాన్ని POS తీసుకుంటాయి.
రూ.60 ఛార్జీల ఎవరికి ఎంత వెళ్తుంది?
- జారీ చేసే బ్యాంకు -1.25% (రూ.37.50)
- కొనుగోలు చేసే బ్యాంకు – 0.25% (రూ.7.50)
- కార్డ్ నెట్వర్క్ – 0.15% (రూ.4.50)
- చెల్లింపు సేవా ప్రదాత – 0.25% (రూ.7.50)
- POS/చెల్లింపు గేట్వే – 0.10% (రూ.3.00)
- మొత్తం – 2% (రూ.60)
UPI మర్చంట్ వద్ద మీరు ఎంత చెల్లించాల్సి ఉంటుంది?
NPCI కొత్త నిబంధనల ప్రకారం.. రూ.2,000 దాటిన ఎంపిక చేసిన మర్చంట్ UPI లావాదేవీలపై 0.4% వరకు ఎండీఆర్ వర్తిస్తుంది. ఈ ఛార్జీని కస్టమర్ నుండి నేరుగా కాకుండా మర్చంట్ నుండి వసూలు చేస్తారు. రూ.75,000 లేదా అంతకంటే ఎక్కువ లావాదేవీలపై గరిష్టంగా రూ.300 MDR ఉంటుంది. అయితే రూ.2,000 వరకు ఉన్న UPI చెల్లింపులకు MDR నుండి మినహాయింపు ఉంటుంది. P2P చెల్లింపులు, అంటే వ్యక్తి నుండి వ్యక్తికి చేసే చెల్లింపులు ఉచితంగానే కొనసాగుతాయి. ఈ కొత్త నిబంధన ముఖ్యంగా పెద్ద వ్యాపార చెల్లింపులపై ప్రభావం చూపుతుంది.
ఇది కూడా చదవండి: PM Kisan: భార్యాభర్తలిద్దరూ పీఎం కిసాన్ డబ్బులు పొందవచ్చా? కేంద్రం చెప్పిందేమిటి?
మరిన్ని బిజినెస్ వార్తల కోసం ఇక్కడ క్లిక్ చేయండి