

Investment Plan: 20 ఏళ్ల పెట్టుబడి ప్రణాళిక.. దేనికి ఎక్కువ ప్రాధాన్యత ఇవ్వాలి..?
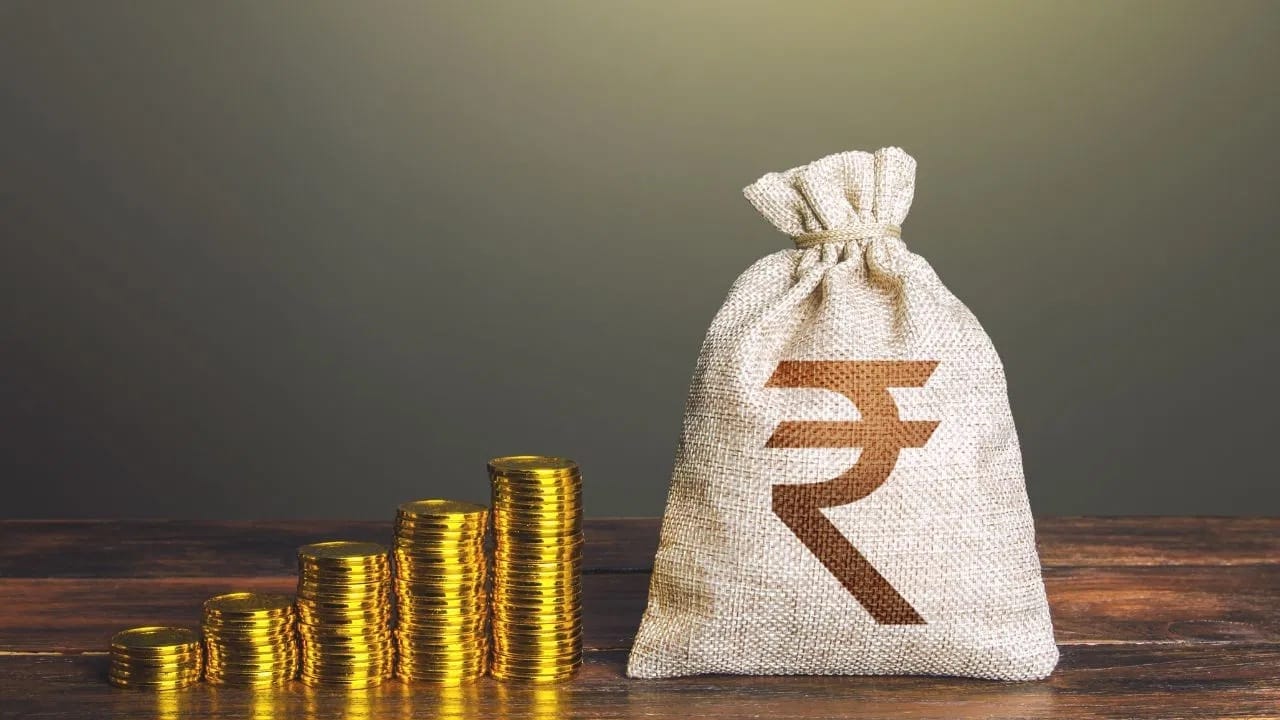
రాబోయే 20 ఏళ్లలో ఆర్థికంగా స్థిరపడాలంటే ముందుగానే గోల్ బేస్డ్ ఇన్వెస్ట్మెంట్ ప్లాన్ రూపొందించుకోవడం కీలకం. ఇల్లు, పిల్లల చదువు, వివాహం, రిటైర్మెంట్ వంటి ప్రతి లక్ష్యానికి ఎంత మొత్తం అవసరం, ఎప్పుడు అవసరం అనేది అంచనా వేసి పెట్టుబడులు పెట్టాలి. ద్రవ్యోల్బణం, పెట్టుబడి కాలవ్యవధి, రిస్క్ సామర్థ్యాన్ని పరిగణనలోకి తీసుకుని ప్రణాళికను రూపొందించి, ఆదాయం పెరిగే కొద్దీ పెట్టుబడులను పెంచడం ద్వారా దీర్ఘకాలంలో మెరుగైన ఆర్థిక భద్రత సాధించవచ్చు.
Updated on: Sep 15, 2026 | 6:23 PM
భవిష్యత్తు కోసం పెట్టుబడులు పెట్టడం అంటే ప్రతి నెల కొంత మొత్తాన్ని సేవింగ్స్లోకి మళ్లించడం మాత్రమే కాదు. ఏ లక్ష్యం కోసం ఎంత డబ్బు అవసరం? ఆ డబ్బు ఎప్పుడు అవసరం? అందుకోసం ఇప్పటి నుంచి ఎంత పెట్టుబడి చేయాలి? అనే విషయాలను ముందుగానే ప్రణాళిక సిద్ధం చేసుకోవడం చాలా ముఖ్యం. 20 ఏళ్ల వంటి దీర్ఘకాలిక ప్రణాళికలో ఈ విధానం మరింత ఉపయోగకరంగా ఉంటుంది. రాబోయే 20 ఏళ్లలో ఎదురయ్యే ప్రధాన ఆర్థిక అవసరాలను ముందుగా రాసుకోవాలి.
భారీ లక్ష్యాలకు ప్రాధాన్యత
20 ఏళ్లకు రూపొందించే పెట్టుబడి ప్రణాళికలో.. ముందుగా భారీ లక్ష్యాలకు ప్రధాన్యత ఇవ్వాలి. ఇల్లు కొనడం, పిల్లల ఉన్నత విద్య, పిల్లల వివాహం, రిటైర్మెంట్ వంటి భారీ లక్ష్యాలను ఇందులో చేర్చాలి. ప్రతి లక్ష్యానికి ఒక నిర్దిష్ట మొత్తాన్ని, దాన్ని సాధించాల్సిన తేదీని నిర్ణయించుకోవాలి.
అన్ని లక్ష్యాల కోసం ఒకే పెట్టుబడి బకెట్ను ఉపయోగించడం కంటే ఒక్కో లక్ష్యానికి ప్రత్యేక ప్రణాళిక రూపొందించడం మంచిది. సాధారణంగా ఏడాదిలోపు అవసరమయ్యే లక్ష్యాలను స్వల్పకాలికంగా, 1–8 ఏళ్ల మధ్య లక్ష్యాలను మధ్యకాలికంగా, 8 ఏళ్లు లేదా అంతకంటే ఎక్కువ సమయం ఉన్న లక్ష్యాలను దీర్ఘకాలికంగా పరిగణించవచ్చు.
ద్రవ్యోల్బణాన్ని మర్చిపోవద్దు
ఈ రోజు ఒక లక్ష్యానికి అవసరమయ్యే మొత్తం, 10 లేదా 15 ఏళ్ల తర్వాత అదే మొత్తంగా ఉండకపోవచ్చు. విద్య, ఇల్లు, వైద్యం వంటి ఖర్చులు కాలక్రమంలో పెరిగే అవకాశం ఉంటుంది. అందువల్ల భవిష్యత్ లక్ష్యాన్ని లెక్కించేటప్పుడు ద్రవ్యోల్బణాన్ని కూడా పరిగణనలోకి తీసుకోవాలి.
తక్కువ కాలంలో అవసరమయ్యే డబ్బుకు స్థిరత్వం, లిక్విడిటీకి ప్రాధాన్యత ఇవ్వాలి. మరోవైపు 15–20 ఏళ్ల తర్వాత అవసరమయ్యే డబ్బుకు మార్కెట్ హెచ్చుతగ్గులను తట్టుకునేంత సమయం ఉంటుంది. కాబట్టి పెట్టుబడి ఎంపికలో లక్ష్య కాలవ్యవధి, రిస్క్ తీసుకునే సామర్థ్యం, వ్యక్తిగత పరిస్థితులను పరిగణనలోకి తీసుకోవాలి. వివిధ ఆస్తి వర్గాల్లో పెట్టుబడులు విభజించడం ద్వారా రిస్క్ను కొంత మేర తగ్గించుకోవచ్చు, అయితే నష్టాల అవకాశాన్ని పూర్తిగా తొలగించలేం.
రిటైర్మెంట్కు ప్రత్యేక స్థానం
ఇల్లు, పిల్లల చదువు వంటి సమీప లక్ష్యాల మధ్య రిటైర్మెంట్ కోసం పెట్టుబడిని వాయిదా వేయకూడదు. 20 ఏళ్ల ఆర్థిక ప్రణాళికలో రిటైర్మెంట్ లక్ష్యానికి ముందుగానే స్థానం కల్పించాలి. దీర్ఘకాలిక రిటైర్మెంట్ పొదుపు కోసం NPS కూడా ఒక ఎంపికగా పరిగణించవచ్చు.
ప్రతి ఏడాది ప్రణాళికను సమీక్షించాలి
పెట్టుబడి ఎంత రాబడి ఇచ్చిందనే దానికంటే, అది నిర్దేశించిన ఆర్థిక లక్ష్యానికి చేరువ చేస్తుందా లేదా అనేది ముఖ్యం. కనీసం ఏడాదికి ఒకసారి ప్రణాళికను సమీక్షించాలి. ఆదాయం, ఖర్చులు, కుటుంబ పరిస్థితులు లేదా ఉద్యోగంలో మార్పులు వచ్చినప్పుడు కూడా పెట్టుబడి ప్రణాళికను సవరించాలి.
ఆదాయం పెరిగినప్పుడు పెట్టుబడినీ పెంచాలి
20 ఏళ్ల ప్రణాళికను ప్రారంభించిన మొత్తంతోనే కొనసాగించాల్సిన అవసరం లేదు. ఆదాయం పెరిగే కొద్దీ పెట్టుబడిని కూడా క్రమంగా పెంచడం వల్ల దీర్ఘకాలంలో అదనపు పెట్టుబడిపై కాంపౌండింగ్ ప్రయోజనం పొందే అవకాశం ఉంటుంది. ముఖ్యంగా ప్రతి ఏడాది కొంత మొత్తాన్ని పెంచుతూ వెళ్లడం దీర్ఘకాలిక సంపద నిర్మాణానికి ఉపయోగపడుతుంది.
ముఖ్యంగా: 20 ఏళ్ల పెట్టుబడి ప్రణాళికలో ఒకే పెట్టుబడి అందరికీ సరిపోదు. లక్ష్యం, కాలవ్యవధి, రిస్క్ సామర్థ్యం, లిక్విడిటీ అవసరాలకు అనుగుణంగా ఆస్తుల కేటాయింపును నిర్ణయించుకోవడం ముఖ్యం.