

Personal Finance: రూ.1 కోటి ఇల్లు vs రూ.40 వేల అద్దె.. 20 ఏళ్ల తర్వాత ఎవరు కోటీశ్వరులు? లెక్కలు చూస్తే షాక్!
Personal Finance: ఒక ఇంటి విలువ ఎంత పెరుగుతుందనేది ఆ ఆస్తి ఉన్న ప్రదేశం, మార్కెట్పై ఆధారపడి ఉంటుంది. ఉదాహరణకు ఒక కోటి రూపాయల విలువైన ఆస్తి విలువ సంవత్సరానికి సగటున 8% చొప్పున పెరిగితే, 20 సంవత్సరాల తర్వాత దాని అంచనా..
Updated on: Sep 17, 2026 | 8:06 AM
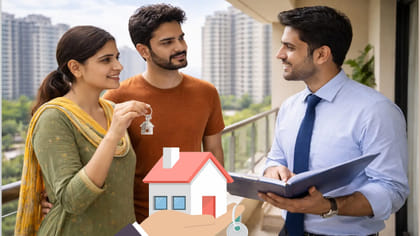
Personal Finance: చాలా మందికి ఇల్లు కొనడం అనేది జీవితంలో ఒక ప్రధానమైన నిర్ణయం. కానీ ఆర్థిక విషయానికి వస్తే తరచుగా ఒక ప్రశ్న తలెత్తుతుంది. రూ.1 కోటి విలువైన ఇల్లు కొనడం మంచిదా లేక నెలకు రూ.40,000 అద్దెకు ఉంటూ మిగిలిన డబ్బును పెట్టుబడిగా పెట్టడం మంచిదా? ఫైనాన్షియల్ ఎక్స్ప్రెస్ చేసిన ఒక గణన, ఈ రెండు ఆప్షన్లను 20 సంవత్సరాల కాలానికి పోల్చి చూస్తుంది.
కోటి రూపాయల విలువైన ఇల్లు కొనడానికి ఎంత ఖర్చు అవుతుంది?
ఒక వ్యక్తికి ఇంటి కోసం నెలకు సుమారుగా రూ.70,000 బడ్జెట్ ఉందని అనుకుందాం. వారు రూ.1 కోటి విలువైన ఇంటిని కొనుగోలు చేసి, 20% డౌన్ పేమెంట్, అంటే రూ.20 లక్షలు చెల్లిస్తారు. మిగిలిన రూ.80 లక్షలను 20 సంవత్సరాల కాలానికి 8% వడ్డీతో గృహ రుణం తీసుకుంటారు.
దీని ప్రకారం, అతని నెలవారీ EMI సుమారుగా రూ.66,900 ఉంటుంది. 20 సంవత్సరాల కాలంలో మొత్తం EMI చెల్లింపు సుమారుగా రూ.1.61 కోట్లు అవుతుంది. ఇందులో సుమారుగా రూ.80.6 లక్షల వడ్డీ కూడా కలిసి ఉంటుంది. డౌన్ పేమెంట్ కూడా కలుపుకుంటే, ఇంటిపై మొత్తం ప్రారంభ చెల్లింపు సుమారుగా రూ.1.81 కోట్లు అవుతుంది. ఇందులో స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్, నిర్వహణ, పన్నులు, మరమ్మతులు వంటి ఖర్చులు చేర్చలేదు.
20 సంవత్సరాల తర్వాత ఆ ఇంటి విలువ ఎంత ఉంటుంది?
ఒక ఇంటి విలువ ఎంత పెరుగుతుందనేది ఆ ఆస్తి ఉన్న ప్రదేశం, మార్కెట్పై ఆధారపడి ఉంటుంది. ఉదాహరణకు ఒక కోటి రూపాయల విలువైన ఆస్తి విలువ సంవత్సరానికి సగటున 8% చొప్పున పెరిగితే, 20 సంవత్సరాల తర్వాత దాని అంచనా విలువ సుమారు 4.66 కోట్ల రూపాయలు ఉండవచ్చు.
వార్షిక పెరుగుదల 5% ఉంటే, ఆస్తి విలువ సుమారు రూ.2.65 కోట్లు. 10% ఉంటే సుమారు రూ.6.73 కోట్లు ఉండవచ్చు. దీని అర్థం ఆస్తి విలువలో పెరుగుదల అనేది స్థిరమైన లేదా హామీతో కూడిన రాబడి కాదు.
మీరు 40 వేల రూపాయలకు అద్దెకు నివసిస్తే ఏమి జరుగుతుంది?
ఇప్పుడు మరొక వ్యక్తి ఇలాంటి ఇంటినే నెలకు రూ.40,000 అద్దెకు తీసుకున్నాడు. అతని నెలవారీ బడ్జెట్ రూ.70,000. అద్దె చెల్లించిన తర్వాత పెట్టుబడి పెట్టడానికి అతనికి ప్రతి నెలా సుమారు రూ.30,000 మిగులుతాయి. ఒకవేళ అతను 20 సంవత్సరాల పాటు నెలకు రూ.30,000 SIP చేసి, ఆ పెట్టుబడిపై సగటున సంవత్సరానికి 12% రాబడి పొందితే, అప్పుడు ఈ మొత్తం సుమారు రూ. 2.97 కోట్లు కావచ్చు.
20 సంవత్సరాల తర్వాత గృహ కొనుగోలుదారుడి ఆస్తి విలువ సుమారుగా రూ.4.66 కోట్లు కాగా, అద్దెదారుడి పెట్టుబడి నిధి సుమారుగా రూ.4.90 కోట్లు ఉంటుంది. అంటే సుమారుగా రూ.24 లక్షల వ్యత్యాసం ఉన్నట్లు.
ఇది కూడా చదవండి: Gold Price Today: బంగారం, వెండి ధరల్లో కీలక మార్పులు.. తులం ధర ఎంతంటే..!
అదనంగా, గృహ కొనుగోలుదారు చెల్లించిన రూ.20 లక్షల డౌన్ పేమెంట్ను పెట్టుబడి పెట్టేందుకు అద్దెదారు వద్ద ఉంటే 12% వార్షిక రాబడిని పరిగణనలోకి తీసుకుంటే, ఈ రూ.20 లక్షలు కూడా 20 సంవత్సరాల తర్వాత సుమారుగా రూ.1.93 కోట్లకు చేరవచ్చు. ఈ విధంగా రెండు పెట్టుబడులను కలిపితే, అద్దెదారు అంచనా నిధి దాదాపు రూ.4.90 కోట్లు ఉండవచ్చు.
కానీ ఈ లెక్కింపునకు అత్యంత ముఖ్యమైన షరతు ఏమిటంటే, అద్దెదారు వరుసగా 20 సంవత్సరాల పాటు రూ.30,000 పెట్టుబడి పెట్టి, సగటున 12% రాబడిని సంపాదించాలి. మార్కెట్ రాబడులు స్థిరంగా ఉండవు.
ఛార్జీ పెరిగితే మొత్తం లెక్క మారిపోతుంది:
ఈ లెక్కింపు 20 సంవత్సరాల పాటు నెలకు రూ.40,000 స్థిర అద్దెను పరిగణనలోకి తీసుకుంటుంది. వాస్తవానికి కాలక్రమేణా అద్దె పెరగవచ్చు. ఉదాహరణకు, ప్రతి సంవత్సరం అద్దె 5% పెరిగితే, రూ.40,000 అద్దె 10 సంవత్సరాల తర్వాత నెలకు సుమారుగా రూ.65,000కి, అలాగే 20 సంవత్సరాల తర్వాత నెలకు సుమారుగా రూ.1.06 లక్షలకు చేరుకోవచ్చు.
ఈ సందర్భంలో అద్దెకు ఉండేవారికి నెలవారీ పెట్టుబడుల కోసం తక్కువ డబ్బు మిగలవచ్చు. మరోవైపు, స్థిర వడ్డీ రేటు రుణంతో గృహ కొనుగోలుదారుడి EMI సాపేక్షంగా స్థిరంగా ఉండవచ్చు.
ఇల్లు కొనడంతో పాటు ఇతర ఖర్చులు కూడా ఉంటాయి:
ఇల్లు కొనడం అంటే కేవలం ఈఎంఐలు చెల్లించడం మాత్రమే కాదు. స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్, నిర్వహణ, ఆస్తి పన్ను, బీమా, మరమ్మతులు, సొసైటీ ఛార్జీలు వంటి ఖర్చులు కూడా ఉంటాయి. అద్దెకు ఉండటంలో ఉన్న ప్రయోజనం ఏమిటంటే, అవసరమైతే నగరాలను లేదా ఇళ్లను సులభంగా మార్చుకోవచ్చు.
ఇది కూడా చదవండి: 8th Pay Commission: రూ.18 వేల నుంచి రూ.69 వేల వరకు.. 8వ వేతన సంఘంలో కొత్త జీతం లెక్క ఇదేనా?
అందువల్ల, ఇల్లు కొనాలా లేదా అద్దెకు తీసుకోవాలా అనే నిర్ణయం కేవలం 20 సంవత్సరాల తర్వాత మీ ఇంటి అంచనా విలువపై మాత్రమే ఆధారపడి ఉండకూడదు. మీ ఆదాయం, ఉద్యోగ స్థిరత్వం, పెట్టుబడి సామర్థ్యం, అద్దె పెరుగుదల, మీరు ఆ నగరంలో ఎంతకాలం నివసించాలనుకుంటున్నారు అనే అంశాలన్నీ కూడా ముఖ్య పాత్ర పోషిస్తాయి.
ఇది కూడా చదవండి: Chanakya Niti: శత్రువును పిచ్చివాడిని చేసే 7 ప్రమాదకరమైన ఎత్తుగడలు.. చాణక్య నీతి నుండి నేర్చుకోవలసిన పాఠాలు
మరిన్ని బిజినెస్ వార్తల కోసం ఇక్కడ క్లిక్ చేయండి