

మూడేళ్ల ఖర్చులకు సరిపడా డబ్బు దాచుకోవాలి! ఆర్థిక నిపుణుడి సలహా
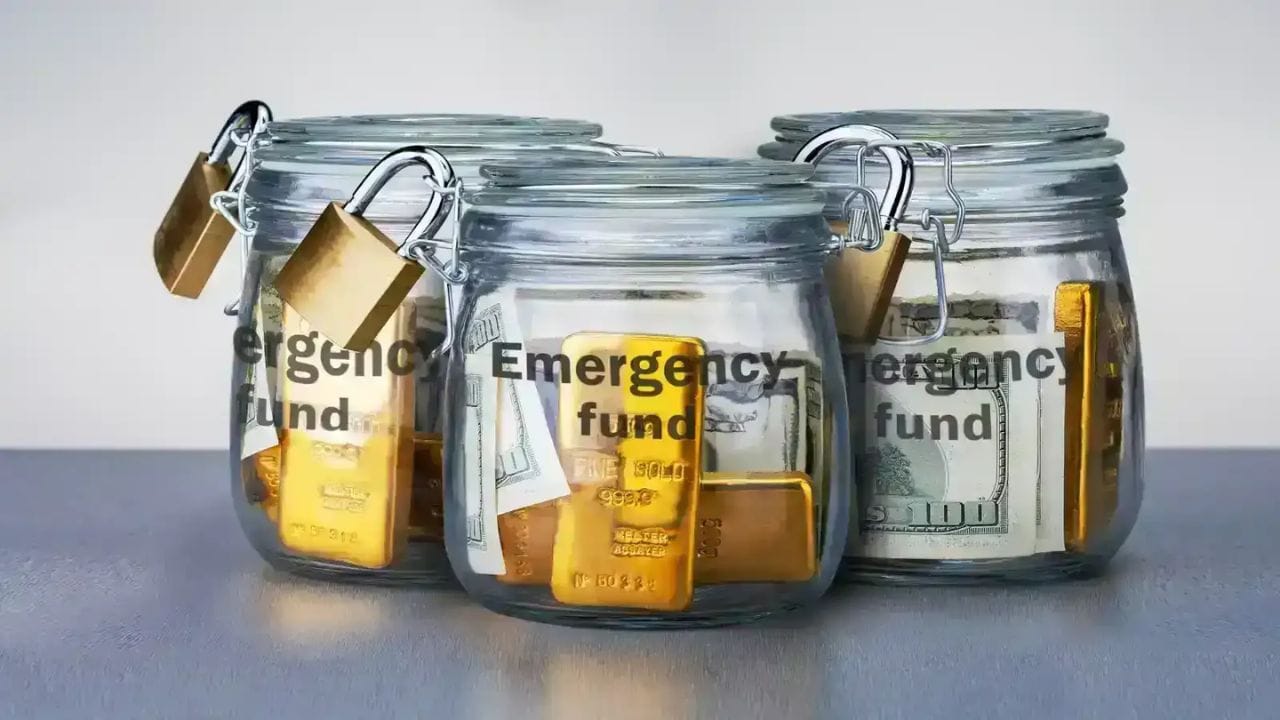
ఆర్థిక అనిశ్చితి ఎప్పుడు ఎదురవుతుందో చెప్పలేం. ఉద్యోగం పోవచ్చు.. ఆదాయం తగ్గవచ్చు.. అనుకోని వైద్య ఖర్చులు రావచ్చు. ఇలాంటి పరిస్థితులను ఎదుర్కోవాలంటే ముందుగానే ఆర్థికంగా సిద్ధంగా ఉండాలని చెన్నైకి చెందిన ఇన్వెస్టర్ ముత్తుకృష్ణన్ ధండపాణి సూచిస్తున్నారు. ప్రతి కుటుంబం కనీసం మూడేళ్ల ఇంటి ఖర్చులకు సరిపడా అత్యవసర నిధిని ఏర్పాటు చేసుకోవాలని ఆయన ఇచ్చిన సలహా ఇప్పుడు సోషల్ మీడియాలో చర్చనీయాంశంగా మారింది.

Updated on: Oct 11, 2026 | 12:40 PM
భవిష్యత్తులో ఏం జరగబోతోందో కచ్చితంగా చెప్పగల వ్యక్తిని తాను కాదని స్పష్టం చేశారు. ఆర్థిక పరిస్థితులు ఎప్పుడు ఎలా మారతాయో అంచనా వేయడం కష్టమని, అలాంటి సమయాల్లో ఇబ్బందులు పడకుండా కుటుంబాలు ముందుగానే పొదుపు చేసుకోవాలని సూచించారు.
మూడేళ్ల ఇంటి ఖర్చులకు సరిపడా డబ్బు !
ఆర్థికంగా ఇబ్బందులు ఎదురైనప్పుడు ఇతరులపై ఆధారపడకుండా కుటుంబాన్ని నడిపించేందుకు అత్యవసర నిధి ఉపయోగపడుతుంది. అందుకే ప్రతి కుటుంబం తమ పూర్తి ఖర్చులకు మూడేళ్ల పాటు సరిపోయే మొత్తాన్ని దాచుకోవడానికి ప్రయత్నించాలని ధండపాణి సూచించారు. ఉదాహరణకు.. ఒక కుటుంబానికి నెలకు రూ.30,000 ఖర్చవుతుందని అనుకుందాం. ఆ కుటుంబానికి మూడేళ్ల ఖర్చుల కోసం రూ.10.8 లక్షలు అవసరమవుతాయి. నెలవారీ ఖర్చులు రూ.50,000 ఉంటే మూడేళ్లకు రూ.18 లక్షలు కావాలి. అయితే, ప్రతి ఒక్కరూ తప్పనిసరిగా ఇంత మొత్తాన్ని దాచుకోవాలనేది ధండపాణి వ్యక్తిగత సలహా మాత్రమే. కుటుంబ ఆదాయం, ఖర్చులు, బాధ్యతలు, బీమా, ఇప్పటికే ఉన్న పొదుపులను బట్టి అత్యవసర నిధి మారుతుంది.
కొత్త అప్పులు చేయొద్దు!
ఆర్థికంగా అనిశ్చిత పరిస్థితులు ఎదురయ్యే అవకాశాలున్నప్పుడు అప్పుల భారాన్ని పెంచుకోవద్దని ధండపాణి సూచించారు. ముఖ్యంగా అవసరం లేని కొత్త రుణాలు తీసుకోకుండా ఉండాలనీ, ఇల్లు లేదా స్థిరాస్తి కొనుగోలు నిర్ణయాలు తీసుకునేటప్పుడు ఆదాయం ఎంత స్థిరంగా ఉంది? ఇప్పటికే ఎన్ని అప్పులున్నాయి? నెలవారీ వాయిదాలు చెల్లించే సామర్థ్యం ఉందా? భవిష్యత్తులో కుటుంబ అవసరాలు ఎలా ఉండబోతున్నాయి? అనే అంశాలను పరిశీలించాలి. ప్రతి ఒక్కరి ఆర్థిక పరిస్థితిని బట్టి నిర్ణయం తీసుకోవడం ముఖ్యం.
ఉద్యోగం కంటే ఆదాయానికి ప్రాధాన్యం ఇవ్వాలి!
ఉద్యోగాలు, వృత్తులకు సంబంధించి కూడా ధండపాణి కీలక సూచన చేశారు. ఒకే రకమైన ఉద్యోగం లేదా ఒక నిర్దిష్ట హోదాకే పరిమితం కాకుండా, ఆదాయం కొనసాగేందుకు అవసరమైన అవకాశాలపై దృష్టి పెట్టాలని చెప్పారు. ఉద్యోగ భద్రతపై అనిశ్చితి ఉన్నవారు నైపుణ్యాలను పెంచుకుని కొత్త అవకాశాలకు సిద్ధంగా ఉండాలనీ అన్నారు.
కష్టకాలం వచ్చిన తర్వాత ఆలోచించడం కంటే ముందుగానే ఆర్థికంగా సిద్ధంగా ఉండటం మంచిదని. నెలవారీ ఖర్చులను సమీక్షించడం, అవసరం లేని వ్యయాలను తగ్గించడం, అత్యవసర నిధిని క్రమంగా పెంచుకోవడం, అప్పుల భారాన్ని నియంత్రించడం ద్వారా ఆర్థిక ఒత్తిడిని తగ్గించుకోవచ్చని సూచించారు.
పరిస్థితిని బట్టి నిర్ణయం తీసుకోవాలి
మూడేళ్ల ఖర్చులకు సరిపడా డబ్బును దాచుకోవడం ప్రతి కుటుంబానికి సాధ్యం కాకపోవచ్చు. ఆదాయం, పిల్లల చదువులు, వైద్య ఖర్చులు, కుటుంబ బాధ్యతలు, బీమా సదుపాయాలు, ఇప్పటికే ఉన్న పొదుపుల ఆధారంగా ఆర్థిక ప్రణాళిక రూపొందించుకోవాలి. అత్యవసర నిధిని ఒకేసారి సమకూర్చుకోలేకపోయినా, చిన్న మొత్తాలతో పొదుపు ప్రారంభించడం ఉపయోగకరం. అవసరమైనప్పుడు సులభంగా తీసుకోగలిగేలా ఆ డబ్బును ఉంచుకోవడం కూడా ముఖ్యమనీ అంటున్నారు.