

Bank Accounts: ఒకటికి మించి బ్యాంకు ఖాతాలు ఉంటే వచ్చే సమస్యలివే! అసలు ఎన్ని ఖాతాలు ఉండాలో తెలుసా?
చాలామంది తమ అవసరాలను బట్టి ఒకటి కంటే ఎక్కువ బ్యాంకు ఖాతాలను నిర్వహిస్తుంటారు. కొందరికి జీతం కోసం ఒక ఖాతా, పొదుపు కోసం మరో ఖాతా ఉంటే.. మరికొందరు వేర్వేరు బ్యాంకుల్లో మూడు లేదా అంతకంటే ఎక్కువ ఖాతాలను కూడా కలిగి ఉంటారు. అయితే ఎక్కువ బ్యాంకు ఖాతాలు ఉంటేనే ఎక్కువ ప్రయోజనాలు వస్తాయని అనుకోవడం సరైనది కాదు. ప్రతి ఖాతాకు స్పష్టమైన ప్రయోజనం ఉంటేనే వాటిని నిర్వహించడం ఉపయోగకరంగా ఉంటుంది. లేదంటే ఖాతాల సంఖ్య పెరిగేకొద్దీ వాటిని ట్రాక్ చేయడం, ఛార్జీలు గమనించడం, లావాదేవీలను తనిఖీ చేయడం కష్టమవుతుంది.
Updated on: Sep 14, 2026 | 7:17 PM
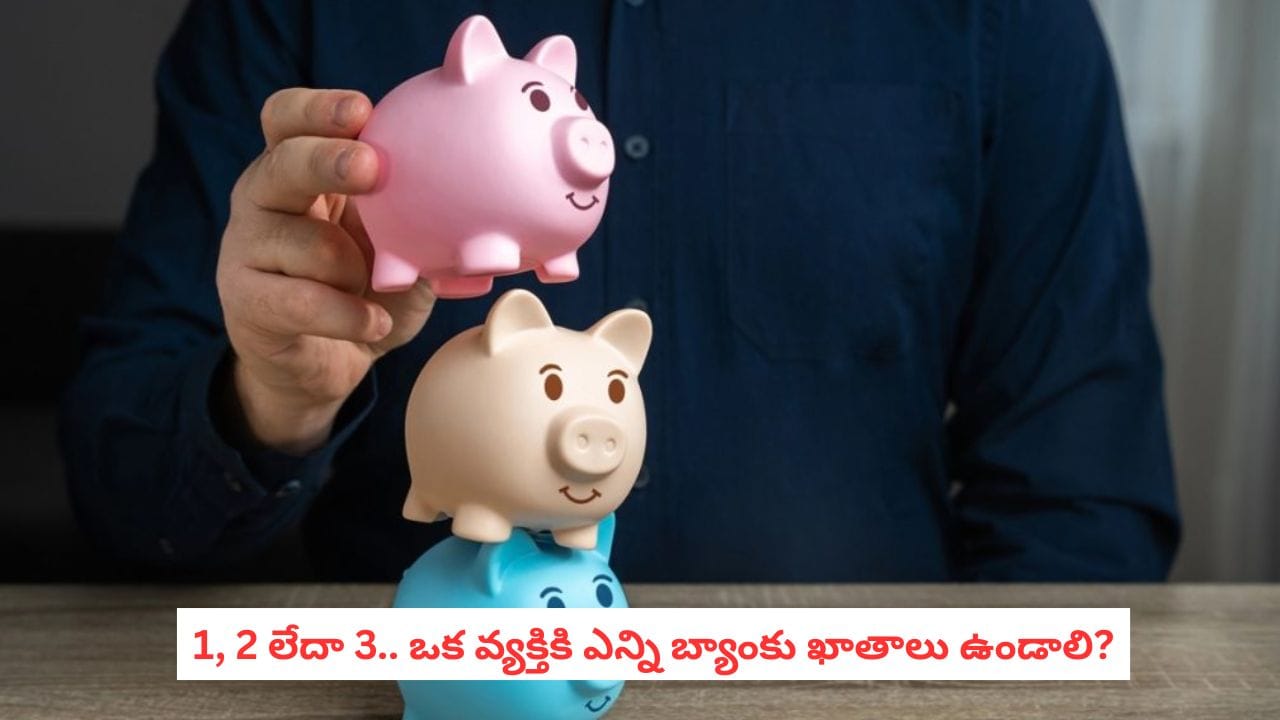
సాధారణంగా చాలామందికి ఒక ప్రధాన ఖాతా, దానికి అదనంగా పొదుపు లేదా బ్యాకప్ కోసం మరో ఖాతా ఉండటం సరిపోవచ్చు. అయితే వ్యక్తిగత ఆదాయం, ఖర్చులు, కుటుంబ అవసరాలు, అత్యవసర నిధి, ఆర్థిక లక్ష్యాలను బట్టి మూడో ఖాతా అవసరం కావచ్చు. ముఖ్యంగా రోజువారీ ఖర్చులకు ఉపయోగించే డబ్బును పొదుపు నుంచి వేరు చేయాలనుకుంటే రెండు ఖాతాల విధానం ఉపయోగపడుతుంది. అయితే ఖాతాల సంఖ్య కంటే వాటిని సరిగ్గా నిర్వహించడం ముఖ్యమని గుర్తుంచుకోవాలి.
1. సాధారణంగా ఎన్ని బ్యాంకు ఖాతాలు ఉండాలి?
ప్రతి వ్యక్తికి తప్పనిసరిగా ఒకటి, రెండు లేదా మూడు ఖాతాలే ఉండాలనే నిర్దిష్ట సంఖ్య లేదు. మీ ఆర్థిక అవసరాలను బట్టి నిర్ణయించుకోవాలి.
చాలామందికి ఒక ప్రధాన బ్యాంకు ఖాతా, మరో పొదుపు లేదా బ్యాకప్ ఖాతా ఉంటే సరిపోవచ్చు. ఆదాయ వనరులు, కుటుంబ బాధ్యతలు లేదా ప్రత్యేక ఆర్థిక లక్ష్యాలు ఎక్కువగా ఉన్నవారికి మూడో ఖాతా కూడా ఉపయోగపడవచ్చు.
2. రెండు బ్యాంకు ఖాతాలు ఉంటే ఏంటి లాభం?
రెండు ఖాతాలను వేర్వేరు అవసరాలకు ఉపయోగిస్తే డబ్బును సులభంగా నిర్వహించుకోవచ్చు.
ఉదాహరణకు:
మొదటి ఖాతా: జీతం, ఇంటి ఖర్చులు, రోజువారీ లావాదేవీలు
రెండో ఖాతా: పొదుపు, అత్యవసర నిధి లేదా ప్రత్యేక ఆర్థిక లక్ష్యం
ఇలా చేస్తే రోజువారీ ఖర్చుల కోసం ఉంచిన డబ్బు, పొదుపు డబ్బు కలిసిపోకుండా ఉంటుంది. దాంతో పొదుపు మొత్తాన్ని అనుకోకుండా ఖర్చు చేసే అవకాశం కూడా తగ్గుతుంది.
3. రెండో ఖాతా బ్యాకప్గా కూడా ఉపయోగపడుతుంది
ప్రధాన బ్యాంకు ఖాతాలో ఏదైనా సాంకేతిక సమస్య వచ్చినా, డెబిట్ కార్డు పనిచేయకపోయినా లేదా తాత్కాలికంగా లావాదేవీలు చేయలేని పరిస్థితి ఏర్పడినా రెండో ఖాతా ఉపయోగపడుతుంది.
అత్యవసర సమయంలో మరో ఖాతా అందుబాటులో ఉండటం వల్ల చెల్లింపులు పూర్తిగా ఆగిపోకుండా చూసుకోవచ్చు. అయితే రెండో ఖాతాలో కూడా అవసరానికి సరిపడే మొత్తాన్ని ఉంచడం, దాని లావాదేవీలను క్రమం తప్పకుండా పరిశీలించడం ముఖ్యం.
4. మూడో బ్యాంకు ఖాతా ఎప్పుడు అవసరం కావచ్చు?
అందరికీ మూడో ఖాతా అవసరం ఉండదు. అయితే ఒకటి కంటే ఎక్కువ ఆదాయ వనరులు ఉన్నవారు లేదా ప్రత్యేక ఆర్థిక లక్ష్యాల కోసం డబ్బును వేరు చేయాలనుకునేవారు మూడో ఖాతాను ఉపయోగించుకోవచ్చు.
ఉదాహరణకు ఒక ఖాతాను రోజువారీ ఖర్చులకు, రెండో ఖాతాను దీర్ఘకాలిక పొదుపుకు, మూడో ఖాతాను అత్యవసర నిధి లేదా ఒక నిర్దిష్ట లక్ష్యానికి కేటాయించవచ్చు.
అయితే ప్రతి ఖాతాకు ఒక స్పష్టమైన ప్రయోజనం ఉండాలి. కేవలం క్యాష్బ్యాక్, చిన్న ఆఫర్లు లేదా తాత్కాలిక ప్రయోజనాల కోసం వరుసగా కొత్త ఖాతాలు తెరవడం అవసరం లేకపోవచ్చు.
5. ఎక్కువ బ్యాంకు ఖాతాలు ఉంటే వచ్చే సమస్యలు
ఖాతాలు ఎక్కువగా ఉంటే వాటిని నిర్వహించడం కూడా అంతే ముఖ్యమవుతుంది. ప్రతి బ్యాంకుకు కనీస బ్యాలెన్స్, సేవా రుసుములు, డెబిట్ కార్డు ఛార్జీలు, ఇతర నిబంధనలు వేర్వేరుగా ఉండవచ్చు.
అన్ని ఖాతాల్లో ఎంత డబ్బు ఉంది? ఏ ఖాతా దేనికి ఉపయోగిస్తున్నారు? ఏ ఖాతాలో ఆటోమేటిక్ చెల్లింపులు ఉన్నాయి? వంటి విషయాలను గుర్తుంచుకోవడం కష్టమవుతుంది.
అందుకే అవసరం లేని ఖాతాలను కేవలం అలాగే కొనసాగించకుండా, వాటి ఉపయోగాన్ని ఎప్పటికప్పుడు సమీక్షించుకోవడం మంచిది.
6. వాడని బ్యాంకు ఖాతాలను నిర్లక్ష్యం చేయకండి
చాలాకాలంగా ఎలాంటి కస్టమర్ ఆధారిత లావాదేవీలు లేని సేవింగ్స్ లేదా కరెంట్ ఖాతాలు రెండు సంవత్సరాలకు పైగా ఇన్ఆపరేటివ్గా వర్గీకరించబడే అవకాశం ఉంది. కాబట్టి పాత ఖాతాలను పూర్తిగా మర్చిపోవడం మంచిది కాదు.
మీ వద్ద ఉన్న పాత ఖాతాలను ఒకసారి పరిశీలించి, ఏవి వాస్తవంగా అవసరమో తెలుసుకోండి. అవసరం లేని ఖాతా ఉంటే, బ్యాంకు నిబంధనలను తెలుసుకుని దాన్ని కొనసాగించాలా లేదా మూసివేయాలా నిర్ణయించుకోవచ్చు.
7. కొత్త ఖాతా తెరవడానికి ముందు ఈ విషయాలు ఆలోచించండి
కొత్త బ్యాంకు ఖాతా తెరవడానికి ముందు కొన్ని ప్రశ్నలు వేసుకోవాలి.
ఈ ఖాతా నాకు నిజంగా అవసరమా?
ఇప్పటికే ఉన్న ఖాతాతో ఇదే పని చేయలేమా?
కనీస బ్యాలెన్స్ ఎంత ఉంచాలి?
కనీస బ్యాలెన్స్ లేకపోతే ఛార్జీలు ఉన్నాయా?
డెబిట్ కార్డు లేదా ఇతర సేవలకు రుసుములు ఉన్నాయా?
డిజిటల్ బ్యాంకింగ్ సౌకర్యాలు ఎలా ఉన్నాయి?
ఈ ఖాతాను దీర్ఘకాలం ఉపయోగిస్తానా?
ఈ ప్రశ్నలకు సమాధానాలు స్పష్టంగా ఉన్న తర్వాతే కొత్త ఖాతా తెరవడం మంచిది.
8. మీకు సరైన విధానం ఏది?
సాధారణంగా బ్యాంకింగ్ను సింపుల్గా ఉంచుకోవాలనుకునే వారికి రెండు ఖాతాల విధానం సౌకర్యవంతంగా ఉండవచ్చు. ఒక ఖాతాను ఆదాయం, ఇంటి ఖర్చులు, రోజువారీ లావాదేవీల కోసం ఉపయోగిస్తూ.. మరో ఖాతాలో పొదుపు లేదా అత్యవసర నిధిని ఉంచుకోవచ్చు.
అయితే మీ ఆర్థిక పరిస్థితి, ఆదాయం, ఖర్చులు, కుటుంబ బాధ్యతలను బట్టి ఒక ఖాతా సరిపోవచ్చు లేదా మూడో ఖాతా కూడా అవసరం కావచ్చు. కాబట్టి అందరికీ ఒకే సంఖ్య సరైనదని చెప్పలేం.
9. ఖాతాల సంఖ్య కంటే నిర్వహణ ముఖ్యం
మీ వద్ద ఒక ఖాతా ఉన్నా, మూడు ఖాతాలు ఉన్నా వాటిని క్రమం తప్పకుండా పరిశీలించడం చాలా ముఖ్యం. బ్యాంక్ అలర్ట్లను యాక్టివ్గా ఉంచి, లావాదేవీలను తనిఖీ చేయాలి. వాడని ఖాతాలు, అనవసరమైన ఛార్జీలు, ఆటోమేటిక్ చెల్లింపులు వంటి వాటిపై కూడా దృష్టి పెట్టాలి.
మొత్తంగా చూస్తే, ఎక్కువ బ్యాంకు ఖాతాలు ఉండటం గొప్ప విషయం కాదు.. అవసరానికి తగ్గ ఖాతాలు ఉండి, వాటిని సరిగ్గా నిర్వహించడం ముఖ్యం.
గమనిక: బ్యాంకు ఖాతాల సంఖ్యకు అందరికీ వర్తించే ఒకే నియమం లేదు; మీ ఆదాయం, ఖర్చులు, పొదుపు లక్ష్యాలు, బ్యాంకు నిబంధనలను బట్టి నిర్ణయం తీసుకోవాలి. కొత్త ఖాతా తెరవడానికి ముందు కనీస బ్యాలెన్స్, ఛార్జీలు, సేవా నిబంధనలు, డిజిటల్ సెక్యూరిటీ వంటి అంశాలను సంబంధిత బ్యాంకు అధికారికంగా పరిశీలించండి.