

Term Insurance: రూ.1 కోటి టర్మ్ ఇన్సూరెన్స్ సరిపోతుందా? కుటుంబానికి ఎంత బీమా అవసరం? కొనేముందు ఈ 5 విషయాలు తెలుసుకోండి!
Term Insurance: ఈరోజు రూ.1 కోటి పెద్ద మొత్తంగా అనిపించవచ్చు. కానీ మరో 15 లేదా 20 సంవత్సరాల తర్వాత అదే మొత్తంతో కొనుగోలు చేయగల వస్తువులు, సేవల విలువ తగ్గవచ్చు. ముఖ్యంగా విద్య, వైద్యం, నిత్యావసరాల ఖర్చులు పెరిగే అవకాశం ఉంటుంది. అందువల్ల..
Updated on: Nov 21, 2026 | 9:05 AM
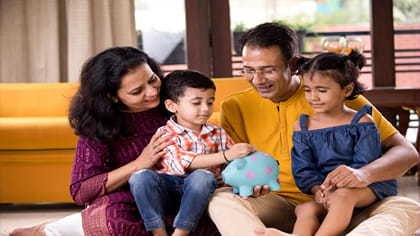
Term Insurance: కుటుంబానికి ఆర్థిక భద్రత కల్పించాలనే ఉద్దేశంతో చాలామంది లైఫ్ ఇన్సూరెన్స్ తీసుకుంటుంటారు. ముఖ్యంగా టర్మ్ ఇన్సూరెన్స్ విషయంలో రూ.1 కోటి కవరేజ్ అనేది చాలామందికి ఒక ప్రామాణిక మొత్తంగా కనిపిస్తుంది. అయితే నిజంగా రూ.1 కోటి బీమా తీసుకుంటే కుటుంబ భవిష్యత్తుకు సరిపోతుందా? మీ ఆదాయం, కుటుంబ బాధ్యతలు, అప్పులు, పిల్లల చదువులు వంటి అంశాలను పరిగణనలోకి తీసుకుంటే ఈ మొత్తం సరిపోకపోవచ్చు. టర్మ్ ఇన్సూరెన్స్ అనేది పాలసీ గడువులో పాలసీదారుడు మరణిస్తే, నిబంధనల ప్రకారం నామినీకి బీమా మొత్తాన్ని అందించే ఒక రకమైన జీవిత బీమా. పాలసీదారుడి ఆదాయం ఆగిపోయినప్పటికీ కుటుంబం ఆర్థికంగా ఇబ్బందులు పడకుండా ఉండేందుకు ఈ పాలనీ ఎంతగానో ఉపయోది ఉపయోగపడుతుంది. రూ.1 కోటి బీమా అందరికీ సరిపోతుందా?
దీనికి ఒకే సమాధానం ఉండదు. ఎందుకంటే ప్రతి కుటుంబ ఆర్థిక పరిస్థితి వేర్వేరుగా ఉంటుంది. ఉదాహరణకు అప్పులు లేని వ్యక్తి, తక్కువ కుటుంబ బాధ్యతలు ఉన్న వ్యక్తికి రూ.1 కోటి కవరేజ్ సరిపోవచ్చు. అదే హోమ్ లోన్, పిల్లల చదువులు, వృద్ధ తల్లిదండ్రుల బాధ్యతలు ఉన్న వ్యక్తికి ఈ మొత్తం సరిపోకపోవచ్చు. సాధారణంగా వార్షిక ఆదాయానికి 10 నుంచి 15 రెట్లు బీమా కవరేజ్ను ప్రారంభ అంచనాగా పరిగణిస్తారు. ఉదాహరణకు ఏడాదికి రూ.10 లక్షలు సంపాదించే వ్యక్తికి రూ.1 కోటి నుంచి రూ.1.5 కోట్ల వరకు కవరేజ్ను పరిశీలించవచ్చు. అయితే ఇది కేవలం ప్రాథమిక అంచనా మాత్రమే. వాస్తవ అవసరాన్ని కుటుంబ ఖర్చులు, అప్పులు, భవిష్యత్తు లక్ష్యాల ఆధారంగా లెక్కించాలి.
టర్మ్ ఇన్సూరెన్స్ తీసుకునే ముందు పరిశీలించాల్సిన 5 ముఖ్యమైన అంశాలు:
- మీ కుటుంబ వార్షిక ఆదాయం ఎంత?: మొదట మీ ఆదాయాన్ని బట్టి ఎంత బీమా అవసరమో అంచనా వేయాలి. మీరు సంపాదించే డబ్బుపైనే కుటుంబం ఆధారపడి ఉంటే, మీరు లేని సమయంలో ఆ ఆదాయాన్ని భర్తీ చేయడానికి ఎంత మొత్తం అవసరమవుతుందో ఆలోచించాలి. మీ వార్షిక ఆదాయం, కుటుంబ సభ్యుల సంఖ్య, వారు మీపై ఆధారపడే కాలాన్ని పరిగణనలోకి తీసుకోవాలి.
- ప్రస్తుతం మీపై ఉన్న అప్పులు ఎంత?: మీరు హోమ్ లోన్, కార్ లోన్ లేదా వ్యక్తిగత రుణాలు తీసుకున్నట్లయితే వాటిని కూడా బీమా లెక్కల్లో చేర్చాలి. అనుకోని పరిస్థితుల్లో మీరు లేకపోతే ఆ అప్పుల భారం కుటుంబంపై పడకూడదు. అందుకే ప్రస్తుతం చెల్లించాల్సిన రుణాల మొత్తాన్ని లెక్కించి బీమా కవరేజ్ నిర్ణయించాలి.
- కుటుంబ నెలవారీ ఖర్చులను లెక్కించండి: ఇంటి అద్దె, కిరాణా సరుకులు, విద్యుత్ బిల్లులు, పిల్లల స్కూల్ ఫీజులు, వైద్య ఖర్చులు వంటి వాటికి నెలకు ఎంత ఖర్చు అవుతుందో తెలుసుకోవాలి. ఈ ఖర్చులను మీ కుటుంబం రాబోయే ఎన్ని సంవత్సరాల పాటు భరించాల్సి ఉంటుందో అంచనా వేయాలి. అప్పుడే అవసరమైన బీమా మొత్తం గురించి స్పష్టత వస్తుంది.
- పిల్లల భవిష్యత్తు అవసరాలను మర్చిపోవద్దు: పిల్లల ఉన్నత విద్య, వివాహం వంటి భవిష్యత్తు అవసరాలకు పెద్ద మొత్తంలో డబ్బు అవసరం కావచ్చు. ప్రస్తుతం చిన్న మొత్తంగా కనిపించే విద్యా ఖర్చులు భవిష్యత్తులో మరింత పెరిగే అవకాశం ఉంది. కాబట్టి టర్మ్ ఇన్సూరెన్స్ తీసుకునేటప్పుడు ఈ లక్ష్యాలను కూడా పరిగణనలోకి తీసుకోవాలి.
- ఇప్పటికే ఉన్న పొదుపులు, బీమా పాలసీలను పరిశీలించండి: మీకు ఇప్పటికే లైఫ్ ఇన్సూరెన్స్ పాలసీలు, పెట్టుబడులు, పొదుపులు ఉంటే వాటి వివరాలను పరిశీలించాలి. ఇప్పటికే ఉన్న బీమా కవరేజ్ ఎంత? కుటుంబానికి అందుబాటులో ఉండే ఆస్తులు, పెట్టుబడులు ఎంత? అనే అంశాలను బట్టి అదనంగా ఎంత బీమా అవసరమో నిర్ణయించుకోవచ్చు.
ఈరోజు రూ.1 కోటి పెద్ద మొత్తంగా అనిపించవచ్చు. కానీ మరో 15 లేదా 20 సంవత్సరాల తర్వాత అదే మొత్తంతో కొనుగోలు చేయగల వస్తువులు, సేవల విలువ తగ్గవచ్చు. ముఖ్యంగా విద్య, వైద్యం, నిత్యావసరాల ఖర్చులు పెరిగే అవకాశం ఉంటుంది. అందువల్ల భవిష్యత్తులో కుటుంబానికి ఎంత డబ్బు అవసరమవుతుందో అంచనా వేసి బీమా కవరేజ్ నిర్ణయించాలి. ద్రవ్యోల్బణాన్ని పట్టించుకోకుండా కేవలం ప్రస్తుత ఖర్చుల ఆధారంగా పాలసీ తీసుకోవడం సరైన నిర్ణయం కాకపోవచ్చు. కుటుంబ భవిష్యత్తుకు భద్రత కల్పించడంలో టర్మ్ ఇన్సూరెన్స్ కీలక పాత్ర పోషిస్తుంది. అయితే రూ.1 కోటి బీమా ఉందంటే కుటుంబానికి పూర్తి భద్రత లభించినట్లేనని భావించకూడదు. మీ ఆదాయం, అప్పులు, కుటుంబ ఖర్చులు, పిల్లల భవిష్యత్తు అవసరాలు, ద్రవ్యోల్బణం వంటి అంశాలను పరిగణనలోకి తీసుకోవాలి. ఎక్కువ మొత్తంలో బీమా తీసుకోవడం కంటే కుటుంబానికి నిజంగా ఎంత కవరేజ్ అవసరమో తెలుసుకుని పాలసీ తీసుకోవడమే ముఖ్యం.
ఇది కూడా చదవండి: SBI: వామ్మో ఇలాంటివి కూడా జరుగుతున్నాయా? ఎవర్రా మీరంతా.. ఎస్బీఐ వార్నింగ్!
మరిన్ని బిజినెస్ వార్తల కోసం ఇక్కడ క్లిక్ చేయండి