

Home Loan: హోమ్ లోన్ ఈఎంఐ కట్టలేకపోతున్నారా..? ఈ సింపుల్ ఐడియాతో ప్రతీ నెలా డబ్బులు ఆదా.. భారం తీరిపోతుంది
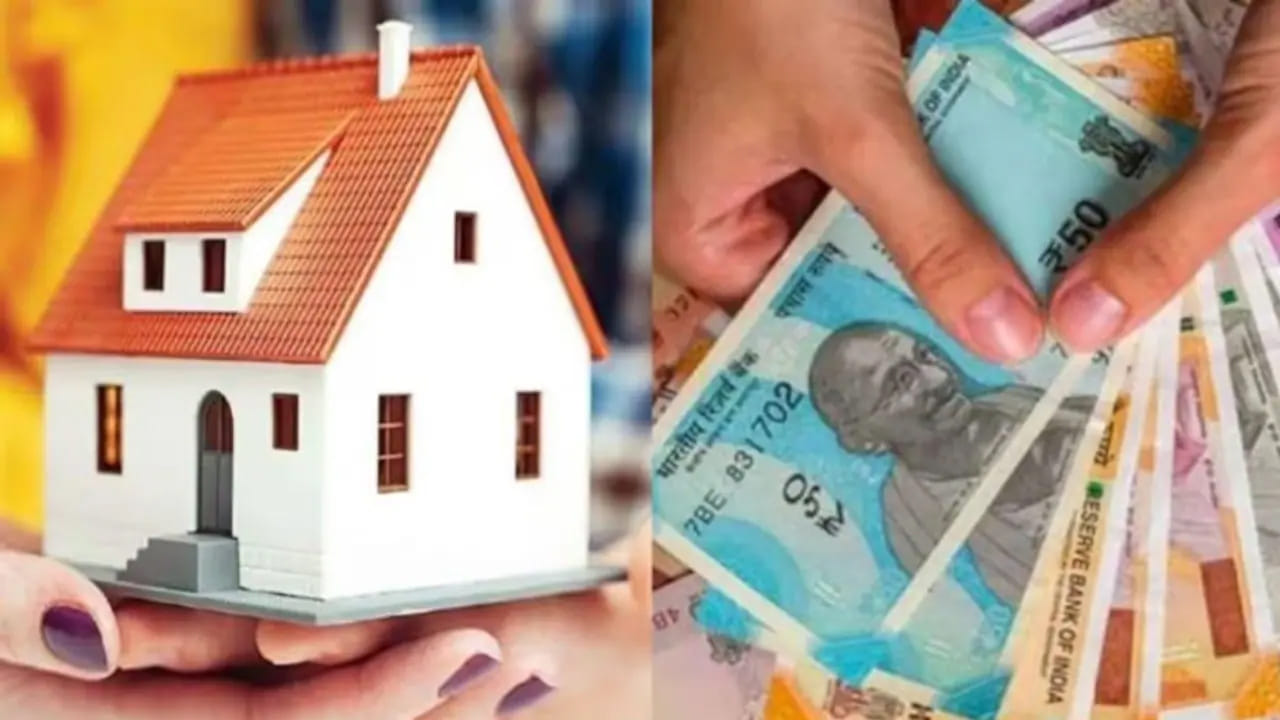
ఆర్ధిక ఇబ్బందుల వల్ల హోమ్ లోన్ ఈఎంఐ చెల్లించలేకపోతున్నారా..? అయితే మీరు ఈఎంఐ తగ్గించుకోవచ్చు. లోన్ రీస్ట్రక్చరింగ్ విధానంలో బ్యాంక్ను సంప్రదించి ఈఎంఐను తగ్గించుకుని ఉపశమనం పొందవచ్చు. ఈ మేరకు ఆర్బీఐ కొన్ని రూల్స్ తీసుకొచ్చింది. ఈ విధానం ఎలా పనిచేస్తుందంటే...
Updated on: Oct 27, 2026 | 7:55 AM
సొంతింటి కలను నెరవేర్చుకునేందుకు నిధులు అవసరమైనప్పుడు బ్యాంకుల నుంచి చాలామంది హోమ్ లోన్ తీసుకుంటూ ఉంటారు. ప్రతీ నెలా ఈఎంఐ రూపంలో రుణం చెల్లిస్తూ ఉంటారు. అయితే ఉద్యోగం కోల్పోవడం, అత్యవసర మెడికల్ ఎమర్జెన్సీ వచ్చిన సమయంలో ఈఎంఐ చెల్లించలేకపోతుంటారు. కొన్ని నెలల పాటు ఈఎంఐ చెల్లించకపోవడం వల్ల సిబిల్ స్కోర్ భారీగా నష్టపోవాల్సి ఉంటుంది. దీని వల్ల భవిష్యత్తులో రుణాలు, క్రెడిట్ కార్డులు పొందటంలో ఇబ్బందులు తలెత్తుతాయి. కానీ హోమ్ లోన్ ఈఎంఐ చెల్లించడంలో ఇబ్బందులు ఎదుర్కొనేవారు కొన్ని ప్రత్యామ్నాయ మార్గాలను ఎంచుకోవచ్చు. అదే హోమ్ లోన్ రీస్ట్రక్చరింగ్. ఈఎంఐలను మరింత సులభతరం చేసేందుకు నిబంధనలను సవరించే అవకాశం ఈ మార్గం ద్వారా పొందవచ్చు.
లోన్ రీస్ట్రక్చరింగ్ అంటే ఏంటి..?
లోన్ రీస్ట్రక్చరింగ్ అనేది ఈఎంఐల నుంచి తక్షణ ఉపశమనాన్ని కలిగిస్తాయి. అయితే ఇది వడ్డీని పెంచడంతో పాటు క్రెడిట్ ప్రొఫైల్ను దెబ్బతీస్తుంది. ఈఎంఐలు కట్టలేని పరిస్థితుల్లో రుణ ఒప్పందంలోని నిబంధనలను సవరించడాన్ని హోమ్ లోన్ రీస్ట్రక్చరింగ్ అంటారు. ఆర్బీఐ నిర్దేశించిన ఆస్తుల నియంత్రణ రూల్స్ ప్రకారం బ్యాంకులు ఈఎంఐలు చెల్లించడంలో ఇబ్బందులు పడేవారికి కొంత ఉపశమనం కలిగిస్తాయి. లోన్ తిరిగి చెల్లించాల్సిన కాల వ్యవధిని పెంచుకునేందుకు అనుమతిస్తాయి. దీని వల్ల నెలవారీ చెల్లించాల్సిన ఈఎంఐ అనేది తగ్గుతుంది. కానీ లోన్ తిరిగి చెల్లింపు కాల వ్యవధి పెరగడం వల్ల వడ్డీ భారం ఎక్కువ పడుతుంది. తక్షణ ఉపశమనాన్ని కలిగించినప్పటికీ.. వడ్డీ పెరగడం వల్ల ఆర్ధికంగా నష్టమే చేకూర్చుతుంది. అలాగే సిబిల్ స్కోర్ కూడా దెబ్బతింటుంది. అయితే ఈ ఫెసిలిటీ రుణగ్రహీతకు దానంతట అదే లభించే హక్కు కాదు. బ్యాంకులు తమ అంతర్గత విధానాలు, రుణగ్రహీత తిరిగి చెల్లింపు హిస్టరీ, ఆర్ధిక పరిస్థితులు పరిశీలించిన అనంతరం ఈ అవకాశం కల్పిస్తాయి.
ఈఎంఐ ఎలా తగ్గుతుంది..
రుణగ్రహీతలు తమ ఆర్ధిక పరిస్థితి బాలేదనే విషయాన్ని నిరూపించుకునేందుకు అవసరమైన కొన్ని డాక్యుమెంట్స్ సమర్పించాల్సి ఉంటుది. శాలరీ స్టేట్ మెంట్లు, బ్యాంక్ స్టేట్ మెంట్లు, ఉద్యోగం కోల్పోయినట్లు రుజువులు బ్యాంకులకు ఇవ్వాల్సి ఉంటుంది. దీంతో బ్యాంకులు వాటిని పరిశీలించి లోన్ రీస్ట్రక్చరింగ్ చేస్తారు. ఉదాహరణకు మీరు రూ.40 లక్షల హోమ్ లోన్ 15 ఏళ్లల్లో తిరిగి చెల్లించే ఆప్షన్ ఎంచుకున్నారనుకుందాం. 8.5 శాతం వార్షిక వడ్డీ రేటు ప్రకారం లెక్కిస్తే ప్రతీ నెలా రూ.39,390 ఈఎంఐ చెల్లించాల్సి ఉంటుంది. మీరు బ్యాంకులను సంప్రదిస్తే మీ లోన్ రీపేమెంట్ గడువును 20 ఏళ్లకు పెంచుతారు. దీని వల్ల మీ ఈఎంఐ రూ.34,713కి తగ్గుతుంది. అంటే నెలకు రూ.4677 ఆదా అవుతుంది. అయితే దీని వల్ల వడ్డీ అనేది పెరుగుతుంది.15 ఏళ్లల్లో తీరిస్తే వడ్డీ రూ.30.90 లక్షలు ఉంటుంది. అదే 20 ఏళ్లకు పొడిగిస్తే రూ.43.31 లక్షలు అవుతుంది.