AQI
TV9 Network
User
Sign In

By signing in or creating an account, you agree with Associated Broadcasting Company's Terms & Conditions and Privacy Policy.

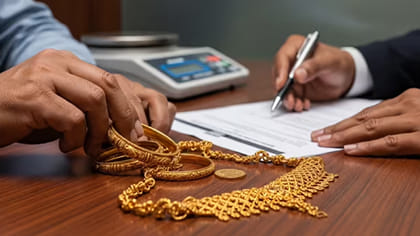
Gold Loan: మీరు మీ బంగారు రుణ వాయిదాలు చెల్లించకపోతే వేలం వేస్తారా? నిబంధనలు ఏంటి?

Gold Loan: బంగారు రుణం ఈఎంఐ చెల్లించనంత మాత్రాన, తాకట్టు పెట్టిన ఆభరణాలను వెంటనే వేలం వేయరు. వేలం వేసే ప్రమాదం రుణ ఒప్పందం, బకాయి ఉన్న కాలం, రుణదాత విధానంపై ఆధారపడి ఉంటుంది. 90 రోజులకు మించి చెల్లింపులు ఆలస్యమైతే, ఆ ఖాతా ..
Subhash Goud
|

Updated on: Oct 17, 2026 | 4:35 PM

Share
 Gold Loan: మీరు బంగారు ఆభరణాలపై రుణం తీసుకుని, ఏదైనా కారణం చేత ఈఎంఐలు చెల్లించలేకపోతే, ఆందోళన చెందాల్సిన అవసరం లేదు. కేవలం ఒక ఈఎంఐ చెల్లించనంత మాత్రాన, బ్యాంకు లేదా ఫైనాన్స్ కంపెనీ మీ ఆభరణాలను వెంటనే వేలం వేయదు. అయితే, చెల్లింపులు కొనసాగితే, బకాయి మొత్తం పెరిగి, రుణ వసూలు చర్యలు ప్రారంభం కావచ్చు. ఆభరణాలను వేలం వేస్తారా లేదా అనేది మీ రుణ ఒప్పందం, బకాయి కాలపరిమితి, రుణ సంస్థ విధానాలపై ఆధారపడి ఉంటుంది.

Gold Loan: మీరు బంగారు ఆభరణాలపై రుణం తీసుకుని, ఏదైనా కారణం చేత ఈఎంఐలు చెల్లించలేకపోతే, ఆందోళన చెందాల్సిన అవసరం లేదు. కేవలం ఒక ఈఎంఐ చెల్లించనంత మాత్రాన, బ్యాంకు లేదా ఫైనాన్స్ కంపెనీ మీ ఆభరణాలను వెంటనే వేలం వేయదు. అయితే, చెల్లింపులు కొనసాగితే, బకాయి మొత్తం పెరిగి, రుణ వసూలు చర్యలు ప్రారంభం కావచ్చు. ఆభరణాలను వేలం వేస్తారా లేదా అనేది మీ రుణ ఒప్పందం, బకాయి కాలపరిమితి, రుణ సంస్థ విధానాలపై ఆధారపడి ఉంటుంది.

1 / 6
 మీ ఆభరణాలకు ప్రమాదం వాటిల్లడానికి ఎన్ని EMIలు చెల్లించకూడదు?: రెండు, మూడు, లేదా ఆరు ఈఎంఐలు చెల్లించనప్పుడు తాకట్టు పెట్టిన బంగారాన్ని వేలం వేయాలనే ఏకరీతి నియమాన్ని రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (ఆర్‌బిఐ) నిర్దేశించలేదని నిపుణులు అంటున్నారు. ఒక చెల్లింపు 90 రోజుల కంటే ఎక్కువ కాలం ఆలస్యమైతే, ఆ రుణ ఖాతాను సాధారణంగా ఎన్‌పిఎ (నిరర్థక ఆస్తి)గా వర్గీకరించవచ్చు. ఇది రుణ వసూలు ప్రక్రియలను తీవ్రతరం చేసి, వేలం ప్రమాదాన్ని పెంచుతుంది. బకాయి ఉన్న కాలాన్ని అత్యంత పాత బకాయి వాయిదా నుండి లెక్కించవచ్చని గుర్తుంచుకోండి. ఉదాహరణకు, జూన్ ఈఎంఐ చెల్లించకుండా, జూలై, ఆగస్టు వాయిదాలు చెల్లిస్తే, జూన్ వాయిదా బకాయిలు రద్దు కావు. అందువల్ల, ముందుగా అత్యంత పాత బకాయి వాయిదాను చెల్లించడంపై దృష్టి పెట్టాలి.

మీ ఆభరణాలకు ప్రమాదం వాటిల్లడానికి ఎన్ని EMIలు చెల్లించకూడదు?: రెండు, మూడు, లేదా ఆరు ఈఎంఐలు చెల్లించనప్పుడు తాకట్టు పెట్టిన బంగారాన్ని వేలం వేయాలనే ఏకరీతి నియమాన్ని రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (ఆర్‌బిఐ) నిర్దేశించలేదని నిపుణులు అంటున్నారు. ఒక చెల్లింపు 90 రోజుల కంటే ఎక్కువ కాలం ఆలస్యమైతే, ఆ రుణ ఖాతాను సాధారణంగా ఎన్‌పిఎ (నిరర్థక ఆస్తి)గా వర్గీకరించవచ్చు. ఇది రుణ వసూలు ప్రక్రియలను తీవ్రతరం చేసి, వేలం ప్రమాదాన్ని పెంచుతుంది. బకాయి ఉన్న కాలాన్ని అత్యంత పాత బకాయి వాయిదా నుండి లెక్కించవచ్చని గుర్తుంచుకోండి. ఉదాహరణకు, జూన్ ఈఎంఐ చెల్లించకుండా, జూలై, ఆగస్టు వాయిదాలు చెల్లిస్తే, జూన్ వాయిదా బకాయిలు రద్దు కావు. అందువల్ల, ముందుగా అత్యంత పాత బకాయి వాయిదాను చెల్లించడంపై దృష్టి పెట్టాలి.

2 / 6
 బంగారు రుణ వసూలు ప్రక్రియ ఎలా పనిచేస్తుంది?: రుణం ఈఎంఐ చెల్లించడంలో విఫలమైన తర్వాత బ్యాంకు లేదా ఫైనాన్స్ కంపెనీ సాధారణంగా అనేక దశలలో వసూలు చర్యలను ప్రారంభిస్తుంది. అయితే, ప్రతి బ్యాంకుకు రోజువారీ గడువులు ఒకేలా ఉండవు. మొదటి 1 నుండి 30 రోజులలోపు, బ్యాంకు ఫోన్, SMS లేదా యాప్ ద్వారా చెల్లింపు రిమైండర్‌ను పంపవచ్చు. ఒప్పందాన్ని బట్టి, జరిమానాలు లేదా అదనపు ఛార్జీలు కూడా వర్తించవచ్చు. సుమారు 30 నుండి 90 రోజులలో బకాయి ఉన్న మొత్తాన్ని తిరిగి చెల్లించమని బ్యాంకు రాతపూర్వక రిమైండర్ లేదా నోటీసును పంపవచ్చు. 90 రోజులు లేదా అంతకంటే ఎక్కువ కాలం తర్వాత, ఖాతా నిరర్థక ఆస్తి (NPA)గా మారవచ్చు. వసూలు చర్యలు తీవ్రతరం చేయవచ్చు.

బంగారు రుణ వసూలు ప్రక్రియ ఎలా పనిచేస్తుంది?: రుణం ఈఎంఐ చెల్లించడంలో విఫలమైన తర్వాత బ్యాంకు లేదా ఫైనాన్స్ కంపెనీ సాధారణంగా అనేక దశలలో వసూలు చర్యలను ప్రారంభిస్తుంది. అయితే, ప్రతి బ్యాంకుకు రోజువారీ గడువులు ఒకేలా ఉండవు. మొదటి 1 నుండి 30 రోజులలోపు, బ్యాంకు ఫోన్, SMS లేదా యాప్ ద్వారా చెల్లింపు రిమైండర్‌ను పంపవచ్చు. ఒప్పందాన్ని బట్టి, జరిమానాలు లేదా అదనపు ఛార్జీలు కూడా వర్తించవచ్చు. సుమారు 30 నుండి 90 రోజులలో బకాయి ఉన్న మొత్తాన్ని తిరిగి చెల్లించమని బ్యాంకు రాతపూర్వక రిమైండర్ లేదా నోటీసును పంపవచ్చు. 90 రోజులు లేదా అంతకంటే ఎక్కువ కాలం తర్వాత, ఖాతా నిరర్థక ఆస్తి (NPA)గా మారవచ్చు. వసూలు చర్యలు తీవ్రతరం చేయవచ్చు.

3 / 6
 వేలానికి ముందు ఏమి జరుగుతుంది?: వేలానికి ముందు రుణదాత వేలం వేస్తున్న ఆభరణాల గురించి హెచ్చరిక, అవసరమైన నోటీసును అందించవచ్చు. నోటీసు వ్యవధి సంబంధిత ఒప్పందం, వర్తించే నిబంధనలపై ఆధారపడి ఉంటుంది. వేలం తర్వాత వచ్చిన ఆదాయాన్ని రుణాన్ని, వర్తించే ఏవైనా రుసుములను తిరిగి చెల్లించడానికి ఉపయోగిస్తారు. మిగిలిన బ్యాలెన్స్‌ను నిబంధనలు, షరతుల ప్రకారం కస్టమర్‌కు తిరిగి చెల్లించాలి.

వేలానికి ముందు ఏమి జరుగుతుంది?: వేలానికి ముందు రుణదాత వేలం వేస్తున్న ఆభరణాల గురించి హెచ్చరిక, అవసరమైన నోటీసును అందించవచ్చు. నోటీసు వ్యవధి సంబంధిత ఒప్పందం, వర్తించే నిబంధనలపై ఆధారపడి ఉంటుంది. వేలం తర్వాత వచ్చిన ఆదాయాన్ని రుణాన్ని, వర్తించే ఏవైనా రుసుములను తిరిగి చెల్లించడానికి ఉపయోగిస్తారు. మిగిలిన బ్యాలెన్స్‌ను నిబంధనలు, షరతుల ప్రకారం కస్టమర్‌కు తిరిగి చెల్లించాలి.

4 / 6
 వేలంపాటకు ముందే నగలను తిరిగి పొందవచ్చా?: నిపుణుల అభిప్రాయం ప్రకారం, తాకట్టు పెట్టిన ఆభరణాల అమ్మకం పారదర్శకమైన వేలం ప్రక్రియ ద్వారా జరగాలి. రుణదాత నిర్ధారిత పద్ధతులను విస్మరించి, ఆభరణాలను ఇష్టానుసారంగా అమ్మకూడదు. వేలం పూర్తికాకముందే వినియోగదారుడు బకాయి మొత్తాన్ని, వర్తించే రుసుములను చెల్లిస్తే, వారు తమ ఆభరణాలను తిరిగి పొందవచ్చు. కానీ వేలం పూర్తయిన తర్వాత ఆభరణాలను తిరిగి పొందే వారి హక్కు ముగిసిపోవచ్చు.

వేలంపాటకు ముందే నగలను తిరిగి పొందవచ్చా?: నిపుణుల అభిప్రాయం ప్రకారం, తాకట్టు పెట్టిన ఆభరణాల అమ్మకం పారదర్శకమైన వేలం ప్రక్రియ ద్వారా జరగాలి. రుణదాత నిర్ధారిత పద్ధతులను విస్మరించి, ఆభరణాలను ఇష్టానుసారంగా అమ్మకూడదు. వేలం పూర్తికాకముందే వినియోగదారుడు బకాయి మొత్తాన్ని, వర్తించే రుసుములను చెల్లిస్తే, వారు తమ ఆభరణాలను తిరిగి పొందవచ్చు. కానీ వేలం పూర్తయిన తర్వాత ఆభరణాలను తిరిగి పొందే వారి హక్కు ముగిసిపోవచ్చు.

5 / 6
 బంగారు రుణం ఈఎంఐ చెల్లించనంత మాత్రాన, తాకట్టు పెట్టిన ఆభరణాలను వెంటనే వేలం వేయరు. వేలం వేసే ప్రమాదం రుణ ఒప్పందం, బకాయి ఉన్న కాలం, రుణదాత విధానంపై ఆధారపడి ఉంటుంది. 90 రోజులకు మించి చెల్లింపులు ఆలస్యమైతే, ఆ ఖాతా నిరర్థక ఆస్తిగా (NPA) మారవచ్చు. ఇది రికవరీ చర్యలకు దారితీస్తుంది. వేలానికి ముందు రుణదాత తన నిర్దేశిత నోటీసు ప్రక్రియను తప్పనిసరిగా పాటించాలి. వినియోగదారుడు బకాయి ఉన్న మొత్తం, వర్తించే రుసుములను చెల్లించడం ద్వారా వేలం పూర్తికాకముందే ఆభరణాలను విడిపించుకోవచ్చు.

బంగారు రుణం ఈఎంఐ చెల్లించనంత మాత్రాన, తాకట్టు పెట్టిన ఆభరణాలను వెంటనే వేలం వేయరు. వేలం వేసే ప్రమాదం రుణ ఒప్పందం, బకాయి ఉన్న కాలం, రుణదాత విధానంపై ఆధారపడి ఉంటుంది. 90 రోజులకు మించి చెల్లింపులు ఆలస్యమైతే, ఆ ఖాతా నిరర్థక ఆస్తిగా (NPA) మారవచ్చు. ఇది రికవరీ చర్యలకు దారితీస్తుంది. వేలానికి ముందు రుణదాత తన నిర్దేశిత నోటీసు ప్రక్రియను తప్పనిసరిగా పాటించాలి. వినియోగదారుడు బకాయి ఉన్న మొత్తం, వర్తించే రుసుములను చెల్లించడం ద్వారా వేలం పూర్తికాకముందే ఆభరణాలను విడిపించుకోవచ్చు.

6 / 6
Follow Us