పేదింట్లో ఒకరికి జబ్బు చేస్తే.. కుటుంబం మొత్తం రోడ్డున పడాల్సిందేనా?
పేద కుటుంబంలో ఒకరికి తీవ్రమైన అనారోగ్యం వస్తే వైద్య ఖర్చులకే పరిమితం కాదు.. ఆ ప్రభావం కుటుంబ ఆర్థిక పరిస్థితి, పిల్లల చదువు, పొదుపు, ఆస్తులపై కూడా పడుతుంది. బిహార్లోని పేద గ్రామీణ కుటుంబాలు తీవ్రమైన అనారోగ్యం ఎదురైన ఏడాదిలో తమ మొత్తం వినియోగ వ్యయంలో 86.1 శాతం వరకు వైద్యానికే ఖర్చు చేస్తున్నట్లు పరిశోధనలు వెల్లడిస్తున్నాయి.
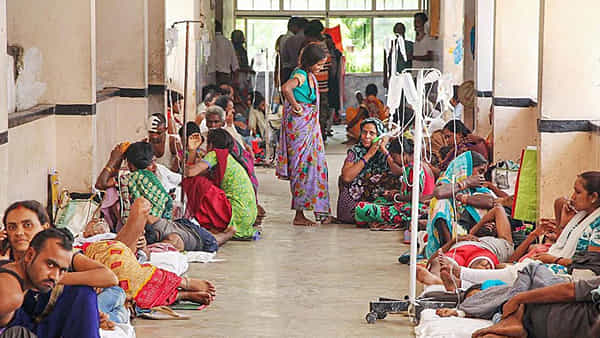
ఒక తీవ్రమైన అనారోగ్యం.. ఆస్పత్రి ఖర్చులు.. ఆ తర్వాత అప్పులు.. పిల్లల చదువుకు ఆటంకం.. చివరకు ఉన్న ఆస్తి కూడా అమ్ముకోవాల్సిన పరిస్థితి. పేద కుటుంబంలో ఒకరు అనారోగ్యానికి గురైతే జరిగేది ఇదేనా? భారత్లో ఆరోగ్య ఖర్చులపై జరిగిన పరిశోధనలు చూస్తే ఆందోళన కలగకమానదు. సంపాదించినదంతా కుటుంబ అవసరాలకే సరిపోని పరిస్థితుల్లో అనారోగ్యం ఎదురైతే.. ఆ కుటుంబ ఆర్థిక పునాదులే కదిలిపోతాయి.
అనారోగ్యం వస్తే.. ఏడాది సంపాదనంతా ఆస్పత్రికే!
ఒకసారి బిహార్లోని ఓ పేద వ్యవసాయ కూలీ కుటుంబాన్ని ఊహించుకోండి. రోజూ పనిచేస్తేనే పూట గడిచే పరిస్థితి. సంపాదనలో కొంత ఆహారానికి, మరికొంత పిల్లల చదువుకు, ఇంటి అద్దెకు, ఇతర అవసరాలకు ఖర్చవుతుంది. ఇలాంటి కుటుంబంలో ఎవరికైనా తీవ్రమైన అనారోగ్యం వస్తే పరిస్థితి ఎలా ఉంటుంది?
బిహార్లోని అత్యంత పేద గ్రామీణ కుటుంబాలపై నమోదైన ఆరోగ్య వ్యయ గణాంకాల ప్రకారం.. తీవ్రమైన అనారోగ్యం ఎదురైన సంవత్సరంలో వారి మొత్తం వినియోగ వ్యయంలో 86.1 శాతం వరకు వైద్య ఖర్చులకే వెళ్తోంది. అంటే ఆహారం, దుస్తులు, నివాసం సహా కుటుంబం ఏడాది మొత్తంలో ఖర్చు చేసే డబ్బులో దాదాపు అంతా వైద్యానికే కేటాయించాల్సిన పరిస్థితి.
త్రిపురలోని పట్టణ ప్రాంతాల్లో కొన్ని తక్కువ ఆదాయ కుటుంబాల పరిస్థితి మరింత దారుణంగా ఉంది. అక్కడి దిగువ మధ్యతరగతి పట్టణ కుటుంబాల ఆరోగ్య వ్యయం వారి మొత్తం వినియోగ వ్యయంలో 167 శాతానికి చేరినట్లు పరిశోధనలో నమోదైంది. సాధారణంగా అందుబాటులో ఉన్న ఆదాయంతోనే ఇంతకంటే ఎక్కువ ఖర్చు చేయడం సాధ్యం కాదు. పొదుపు చేసిన డబ్బును ఖర్చు చేయడం లేదా అప్పులు చేయడం ద్వారానే ఇది సాధ్యమవుతుంది.
ఇవి ప్రతి ఏడాది ఎదురయ్యే సాధారణ పరిస్థితులు కాకపోవచ్చు. కానీ తీవ్రమైన అనారోగ్యం ఎప్పుడు వస్తుందో కుటుంబాలు నిర్ణయించలేవు. వచ్చినప్పుడు మాత్రం ఖర్చును వాయిదా వేసుకునే అవకాశం కూడా ఉండదు.
పేదవారిపైనే ఆరోగ్య ఖర్చుల భారం ఎక్కువ!
దేశవ్యాప్తంగా చూస్తే.. అత్యంత పేద గ్రామీణ కుటుంబాలు తమ మొత్తం వినియోగ వ్యయంలో సుమారు 23.4 శాతాన్ని ఆరోగ్యానికి ఖర్చు చేస్తున్నట్లు గణాంకాలు సూచిస్తున్నాయి. అదే అత్యంత సంపన్న కుటుంబాల్లో ఈ వాటా 17.4 శాతంగా ఉంది.
ఈ రెండు సంఖ్యల మధ్య తేడా పెద్దగా కనిపించకపోవచ్చు. కానీ వాటి వెనుక ఉన్న ఆర్థిక పరిస్థితులు పూర్తిగా భిన్నం. సంపన్న కుటుంబానికి వైద్య ఖర్చు అదనపు భారంగా మారవచ్చు. అదే పేద కుటుంబానికి ఆ ఖర్చు భరించడానికి అవసరమైన డబ్బు ఉండకపోవచ్చు.
ఒక కుటుంబంలో ఆదాయం తక్కువగా ఉన్నప్పుడు ప్రతి రూపాయికీ విలువ ఉంటుంది. ఆస్పత్రికి డబ్బు ఖర్చు చేయాల్సి వస్తే.. ఆహార ఖర్చులు తగ్గించుకోవాల్సి రావచ్చు. పిల్లల స్కూల్ ఫీజులు వాయిదా పడవచ్చు. ఇంటి అద్దె చెల్లించడం కష్టమవుతుంది. అందుకే పేద కుటుంబంలో అనారోగ్యం అంటే కేవలం వైద్య సమస్య మాత్రమే కాదు.. అది జీవనోపాధికి ఎదురయ్యే సంక్షోభం కూడా.
మొదట పొదుపు.. ఆ తర్వాత అప్పులు!
ఆస్పత్రిలో చేరాల్సి వచ్చినప్పుడు చాలా కుటుంబాలు ముందుగా చేతిలో ఉన్న నగదు, పొదుపు చేసిన డబ్బును ఉపయోగిస్తాయి. భారతీయ కుటుంబాల వైద్య ఖర్చులపై జరిగిన పరిశోధనలో సుమారు 83 శాతం సందర్భాల్లో ఆదాయం, ఇప్పటికే ఉన్న పొదుపులే ఖర్చులకు ప్రధాన ఆధారాలుగా ఉన్నట్లు వెల్లడైంది.
అయితే పేద కుటుంబాల వద్ద పొదుపు ఎంత ఉంటుంది? రోజువారీ అవసరాలకే డబ్బు సరిపోని పరిస్థితుల్లో పెద్ద మొత్తంలో వైద్య ఖర్చులను భరించడం సాధ్యం కాదు. చేతిలో ఉన్న డబ్బు అయిపోగానే అప్పుల కోసం వెతకాల్సి వస్తుంది.
ఆరోగ్య ఆర్థిక శాస్త్రంలో దీనిని ‘డిస్ట్రెస్ ఫైనాన్సింగ్’ అంటారు. అంటే అత్యవసర పరిస్థితిని ఎదుర్కొనేందుకు అప్పులు చేయడం, ఉన్న ఆస్తులను విక్రయించడం వంటి మార్గాలను ఆశ్రయించడం. కొందరు బంధువులు, స్నేహితుల నుంచి అప్పు తీసుకుంటారు. మరికొందరు అధిక వడ్డీకి రుణాలు ఇచ్చే ప్రైవేటు వ్యక్తులను ఆశ్రయిస్తారు. ఇంకొందరు భూమి, నగలు, పశువులు వంటి ఆస్తులను అమ్ముకోవాల్సి వస్తుంది.
పరిశోధనల ప్రకారం.. ఆస్పత్రిలో చేరిన అత్యంత పేద కుటుంబాలకు చెందిన రోగులు, సంపన్న కుటుంబాల రోగులతో పోలిస్తే ఇలాంటి ఆర్థిక సంక్షోభాన్ని ఎదుర్కొనే అవకాశం 3.2 రెట్లు ఎక్కువగా ఉంది.
ఒక అనారోగ్యం.. ఎన్నో సమస్యలకు ఆరంభం!
ఓ కుటుంబంలో తండ్రికి వారం రోజులపాటు ఆస్పత్రిలో చికిత్స అవసరమయ్యే వ్యాధి నిర్ధారణ అయిందని అనుకుందాం. మొదట చేతిలో ఉన్న డబ్బుతో చికిత్స ప్రారంభిస్తారు. మూడో రోజుకే పొదుపు చేసిన మొత్తం అయిపోతుంది. దీంతో బంధువుల దగ్గర అప్పు చేస్తారు. అది కూడా సరిపోకపోవడంతో స్థానిక వడ్డీ వ్యాపారిని ఆశ్రయిస్తారు.
ఆస్పత్రి నుంచి ఇంటికి వచ్చిన తర్వాత అసలు సమస్య మొదలవుతుంది. తీసుకున్న అప్పులు తీర్చాలి. వడ్డీ కట్టాలి. కుటుంబ ఖర్చులు కూడా ఆగవు. దీంతో కూతురి స్కూల్ ఫీజు చెల్లించడం వాయిదా వేస్తారు. చిన్న వ్యాపారం ప్రారంభించాలన్న ఆలోచనను పక్కన పెడతారు. చివరకు ఎప్పటికీ అమ్మకూడదనుకున్న ఆస్తిని కూడా విక్రయించాల్సి రావచ్చు.
ఇక్కడ ఎవరి తప్పూ ఉండకపోవచ్చు. కుటుంబ సభ్యుడికి వైద్యం చేయించడం తప్పనిసరి. కానీ ఆ నిర్ణయం తర్వాత తీసుకోవాల్సిన ప్రతి నిర్ణయంపైనా ఆర్థిక పరిస్థితులు ప్రభావం చూపుతాయి.
అంటే ఒక అనారోగ్యం ఆస్పత్రి గది వరకే పరిమితం కాదు. అది పిల్లల చదువుపై, కుటుంబ పొదుపుపై, భవిష్యత్తు ప్రణాళికలపై, ఆస్తులపై ప్రభావం చూపుతుంది. కొన్నిసార్లు చికిత్స పూర్తయినా.. దాని కోసం చేసిన అప్పులు ఏళ్ల తరబడి కుటుంబాన్ని వెంటాడుతాయి.
ఆరోగ్య బీమా ఉన్నా.. భారం తప్పుతోందా?
ఇలాంటి పరిస్థితుల్లో ఆరోగ్య బీమా కుటుంబాలకు రక్షణగా నిలవాలి. కానీ అందరికీ ఆ సౌకర్యం అందుబాటులో ఉందా? బీమా ఉన్నవారికి కూడా మొత్తం వైద్య ఖర్చు అందులోనే కవర్ అవుతోందా? అన్నది కీలకమైన ప్రశ్న.
ఇక్కడ ఇచ్చిన పరిశోధన గణాంకాల ప్రకారం.. ఆరోగ్య బీమా ఉన్న భారతీయ కుటుంబాల వాటా సుమారు 21.4 శాతంగా ఉంది. గ్రామీణ ప్రాంతాల్లో వైద్య ఖర్చుల్లో బీమా రీయింబర్స్మెంట్ వాటా 1.9 శాతంగా, పట్టణ ప్రాంతాల్లో 6.8 శాతంగా నమోదైంది.
అంటే ఆరోగ్య బీమా అందుబాటులో లేకపోవడం ఒక సమస్య అయితే.. బీమా ఉన్నప్పటికీ వైద్య ఖర్చులన్నీ దాని ద్వారా భర్తీ కాకపోవడం మరో సమస్య. చికిత్సకు సంబంధించిన అర్హతలు, ఆస్పత్రుల నెట్వర్క్, పాలసీ పరిమితులు, మినహాయింపులు వంటి అంశాలను ముందుగానే తెలుసుకోవడం అవసరం.
పేద కుటుంబానికి ఏది కొంత ఉపశమనం కలిగిస్తుంది?
అనారోగ్యం వచ్చిన తర్వాత అప్పుల ఊబిలో కూరుకుపోకుండా ఉండేందుకు కొన్ని ముందస్తు చర్యలు ఉపయోగపడవచ్చు.
ప్రభుత్వ ఆస్పత్రుల సేవలు: అందుబాటులో ఉన్న ప్రభుత్వ ఆస్పత్రుల్లో చికిత్స పొందడం ద్వారా అనేక సందర్భాల్లో ప్రైవేటు ఆస్పత్రులతో పోలిస్తే ఖర్చును గణనీయంగా తగ్గించుకోవచ్చు.
ఆరోగ్య పథకాలపై అవగాహన: అర్హత ఉన్న కుటుంబాలు ఆయుష్మాన్ భారత్ వంటి పథకాల ప్రయోజనాలను ముందుగానే తెలుసుకోవాలి. చికిత్సకు ముందు అర్హత, ఆస్పత్రి అనుమతి, కవరేజీ పరిమితులను నిర్ధారించుకోవడం ముఖ్యం.
తక్కువ ఖర్చుతో రుణాలు: అప్పు తప్పనిసరైతే సహకార సంఘాలు లేదా స్వయం సహాయక సంఘాల ద్వారా లభించే రుణాలను పరిశీలించవచ్చు. వాటి వడ్డీ, తిరిగి చెల్లింపు నిబంధనలను పోల్చుకోవడం అవసరం.
అత్యవసర పొదుపు: సాధ్యమైనంత చిన్న మొత్తమైనా క్రమం తప్పకుండా పొదుపు చేయడం ఆకస్మిక ఖర్చుల సమయంలో కొంత తోడ్పడవచ్చు.
అయితే ఈ చర్యలన్నీ ప్రతి కుటుంబానికీ సాధ్యమవుతాయని చెప్పలేం. ఆదాయం సరిపోకపోతే పొదుపు చేయడం కూడా కష్టమే. అందుకే సమస్యకు పరిష్కారం వ్యక్తిగత ప్రణాళికలతోనే పూర్తికాదు.
అసలు పరిష్కారం వ్యవస్థలో మార్పుతోనే!
పేద కుటుంబాలు ప్రతి అనారోగ్యాన్ని ఆర్థిక సంక్షోభంగా ఎదుర్కోవాల్సిన పరిస్థితి మారాలి. అందుకు అందుబాటు ధరల్లో నాణ్యమైన వైద్యం, సమర్థమైన ప్రభుత్వ ఆరోగ్య సేవలు, ఆరోగ్య బీమా ప్రయోజనాలపై అవగాహన, సామాజిక భద్రతా పథకాలు కీలకం. అదే సమయంలో స్థిరమైన ఉపాధి, మెరుగైన వేతనాలు, పొదుపు చేసుకునే అవకాశం కూడా అవసరం.
అనారోగ్యం వచ్చినప్పుడు ఒక కుటుంబం చికిత్స కోసం అప్పు చేయాల్సిన పరిస్థితి ఉండకూడదు. వైద్యం చేయించుకున్నందుకు పిల్లల చదువును ఆపాల్సి రావడం, ఆస్తులు అమ్ముకోవడం లేదా దీర్ఘకాలిక అప్పుల్లో చిక్కుకోవడం అనివార్యం కాకూడదు.
ఒక పేద కుటుంబంలో ఎవరైనా తీవ్ర అనారోగ్యానికి గురైతే.. కుప్పకూలేది వారి ఆరోగ్యం మాత్రమే కాదు. కుటుంబ ఆర్థిక భద్రత, పిల్లల భవిష్యత్తు, ఎన్నో ఏళ్ల కష్టంతో కూడబెట్టుకున్న ఆస్తులు కూడా ప్రమాదంలో పడతాయి.
అందుకే మనల్ని మనం ఒక ప్రశ్న అడగాలి: రేపు మన కుటుంబంలో ఎవరికైనా తీవ్రమైన అనారోగ్యం వస్తే.. చికిత్స ఖర్చులను ఎలా భరిస్తాం? ఏ ప్రభుత్వ పథకం మనకు అండగా ఉంటుంది? అప్పుల బారిన పడకుండా ఉండేందుకు ఇప్పుడే మనం ఏం చేయగలం? ఈ ప్రశ్నలకు సమాధానాలు సంక్షోభం వచ్చిన తర్వాత కాదు.. అంతకుముందే తెలుసుకోవడం అవసరం.