

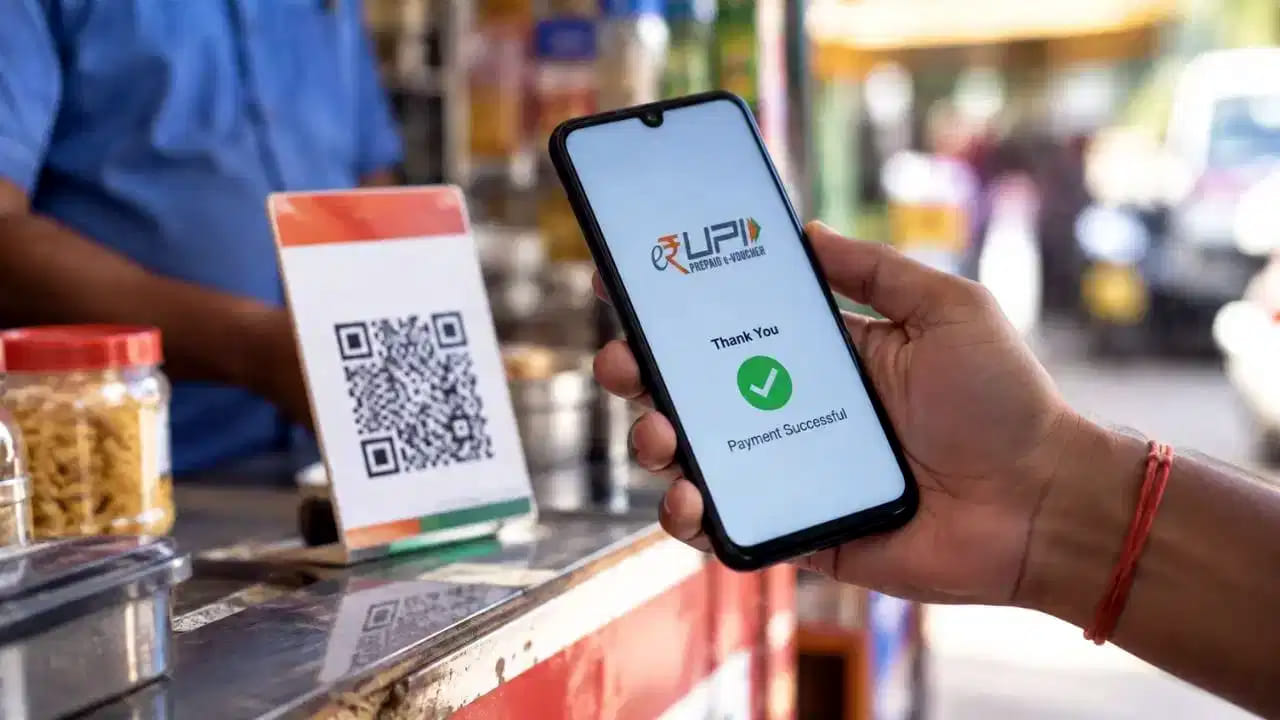
UPI New Rules: రూ.6,000 చెల్లింపును రూ.2,000 చొప్పున మూడుసార్లు చేస్తే ఏమవుతుంది?
UPI New Rules: తక్కువ వ్యవధిలో ఒకే వ్యాపారికి అనేకసార్లు ఒకే రకమైన చెల్లింపులు చేయడం అనేది బ్యాంకు భద్రతా వ్యవస్థల దృష్టిలో ఒక అసాధారణ లావాదేవీ సరళిగా పరిగణించవచ్చు. దీని ఫలితంగా కొన్ని సందర్భాల్లో తాత్కాలిక లావాదేవీ నిరోధం లేదా..
Updated on: Sep 26, 2026 | 11:54 AM
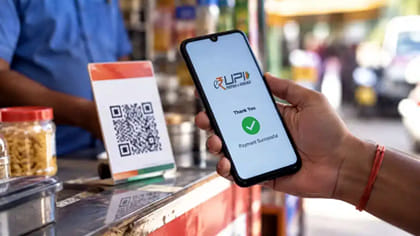
UPI New Rules: అక్టోబర్ 15, 2026 నుండి యూపీఐ ద్వారా చెల్లింపులు చేసే వారి నియమాలలో ఒక పెద్ద మార్పు రానుంది. కొత్త ఎండీఆర్ (MDR) విధానం ప్రకారం, కొన్ని పర్సన్-టు-మర్చంట్ (P2M) యూపీఐ లావాదేవీలపై 0.4% మర్చంట్ డిస్కౌంట్ రేట్ (MDR) వర్తిస్తుంది. రూ.75,000 దాటిన లావాదేవీలకు గరిష్ట MDR పరిమితిని ఒక్కో లావాదేవీకి రూ.300గా నిర్ణయించారు. అయితే, రూ.2,000 వరకు ఉన్న P2M చెల్లింపులు, పర్సన్-టు-పర్సన్ (P2P) లావాదేవీలకు ఈ ఎండీఆర్ నుండి మినహాయింపు ఉంటుంది.
రూ.6,000 బిల్లుపై ఎంత ఎండీఆర్ వసూలు చేస్తారు?
మీరు ఒక దుకాణానికి లేదా వ్యాపారికి రూ.6,000 పేమెంట్ చేస్తున్నారనుకుందాం.. రు రూ.6,000 ఒకే యూపీఐ చెల్లింపు చేస్తే, ఆ లావాదేవీ ఎండీఆర్ పరిధిలోకి వస్తే, వ్యాపారి 0.4% రేటుతో రూ.24 MDR భరించాల్సి ఉంటుంది. ఇప్పుడు ప్రశ్న ఏమిటంటే ఈ రూ.6,000ను ఒక్కొక్కటి రూ.2,000 చొప్పున మూడు వేర్వేరు లావాదేవీలుగా పంపడం ద్వారా ఎండీఆర్ ఛార్జీలను నివారించవచ్చా?
ఇది కూడా చదవండి: Bank Strike: బ్యాంకులు సంచలన నిర్ణయం.. కస్టమర్లకు భారీ ఊరట.. ATM ఛార్జీలు రద్దు..!
ఈ విధంగా చెల్లింపులను విభజించడం చట్టవిరుద్ధమా?
ఫైనాన్షియల్ ఎక్స్ప్రెస్ నివేదిక ప్రకారం.. ఒక వినియోగదారుడు పెద్ద బిల్లును చిన్న యూపీఐ లావాదేవీలుగా విభజించడాన్ని ప్రస్తుత నిబంధనలు స్పష్టంగా నిషేధించడం లేదు. అంటే రూ.6,000 బిల్లుకు మూడు రూ.2,000 చెల్లింపులను నేరుగా చట్టవిరుద్ధం చేసే ప్రత్యేక నియమం ప్రస్తుతం ఏదీ లేదు. అయితే దీని అర్థం వినియోగదారుడు ప్రతి వ్యాపారిని బహుళ చెల్లింపులను అంగీకరించమని బలవంతం చేయగలడని కాదు. ఒక వ్యాపారి తన అకౌంటింగ్, వాపసు, చెల్లింపు పరిష్కారం, మోస నియంత్రణ అవసరాల ఆధారంగా ఒకే చెల్లింపును కోరవచ్చు.
దీన్ని పదేపదే చేయడం వల్ల కలిగే నష్టాలు ఏమిటి?
తక్కువ వ్యవధిలో ఒకే వ్యాపారికి అనేకసార్లు ఒకే రకమైన చెల్లింపులు చేయడం అనేది బ్యాంకు భద్రతా వ్యవస్థల దృష్టిలో ఒక అసాధారణ లావాదేవీ సరళిగా పరిగణించవచ్చు. దీని ఫలితంగా కొన్ని సందర్భాల్లో తాత్కాలిక లావాదేవీ నిరోధం లేదా యూపీఐ సేవల నిలిపివేత జరగవచ్చు. అంతేకాకుండా ఒక బ్యాంకు ఖాతాలో రోజువారీగా అనుమతించే లావాదేవీల సంఖ్యపై పరిమితి కూడా ఉండవచ్చు. బహుళ చెల్లింపులు అంటే వ్యాపారికి మరింత అకౌంటింగ్, సర్దుబాటు పని కూడా ఉంటుంది. ఒకే రూ.6,000 ఎంట్రీ కంటే మూడు వేర్వేరు రూ.2,000 ఎంట్రీలను ట్రాక్ చేయడం, సెటిల్ చేయడం మరింత సంక్లిష్టంగా ఉంటుంది.
వ్యాపారి కస్టమర్ నుండి MDRను వసూలు చేయలేరు:
అన్నిటికన్నా ముఖ్యంగా ఎండీఆర్ అనేది వినియోగదారుడిపై విధించే యూపీఐ రుసుము కాదు. అది చెల్లింపులను స్వీకరించినందుకు వ్యాపారికి అయ్యే ఖర్చు. ప్రభుత్వ, NPCI మార్గదర్శకాల ప్రకారం, వ్యాపారులు ఈ రుసుమును నేరుగా వినియోగదారుడికి బదిలీ చేయకూడదు. ఒకవేళ వ్యాపారి యూపీఐ చెల్లింపులపై అదనపు MDR వసూలు చేస్తే, వినియోగదారుడు ఫిర్యాదు చేయవచ్చు. అందువల్ల ఎండీఆర్ను నివారించడం కోసం రూ.6,000 బిల్లును మూడు భాగాలుగా విభజించాల్సిన అవసరం లేదు. వ్యాపారి ఒకే చెల్లింపును అంగీకరిస్తే, వినియోగదారుడు యధావిధిగా చెల్లించాలి. భవిష్యత్తులో NPCI లేదా బ్యాంకులు ఇటువంటి చెల్లింపు విభజనలకు సంబంధించి ప్రత్యేక నివారణ నియమాలను జారీ చేయవచ్చు.
ఇది కూడా చదవండి: Banks Strike: బ్యాంక్ కస్టమర్లకు బిగ్ అలర్ట్.. సెప్టెంబర్ 28 నుంచి బ్యాంకులు బంద్..!
ఇది కూడా చదవండి: AC Remote Buttons: ఏసీ రిమోట్లో ఈ బటన్స్ ఎందుకు? అసలు ఉపయోగాలు తెలిస్తే ఆశ్చర్యపోతారు!
మరిన్ని బిజినెస్ వార్తల కోసం ఇక్కడ క్లిక్ చేయండి