

వైద్యం కోసం ఆస్తులు అమ్ముకోవాల్సిందేనా? ‘మిస్సింగ్ మిడిల్’ వెనుక అసలు కథ ఇదే
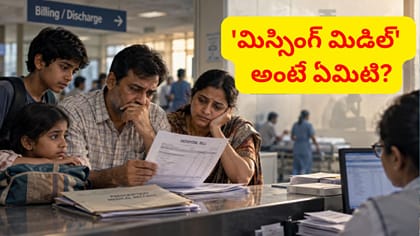
భారతదేశంలో మధ్యతరగతి కుటుంబాలకు వైద్య ఖర్చులు భారంగా మారుతున్నాయి. నీతి ఆయోగ్ 2021 నివేదిక ప్రకారం, అప్పట్లో జనాభాలో కనీసం 30 శాతం మంది, అంటే సుమారు 40 కోట్ల మందికి ఆరోగ్య ఖర్చుల నుంచి ఆర్థిక రక్షణ లేదని అంచనా వేసింది. ప్రభుత్వ ఆరోగ్య పథకాలు, ప్రైవేట్ హెల్త్ ఇన్సూరెన్స్ మధ్య మిగిలిపోయిన ఈ వర్గాన్ని ‘మిస్సింగ్ మిడిల్’ అంటారు. ఆసుపత్రి బిల్లులు, మందుల ఖర్చులు కుటుంబాల పొదుపుపై ఎలాంటి ప్రభావం చూపుతున్నాయో తెలుసుకుందాం..
Updated on: Oct 18, 2026 | 8:59 AM
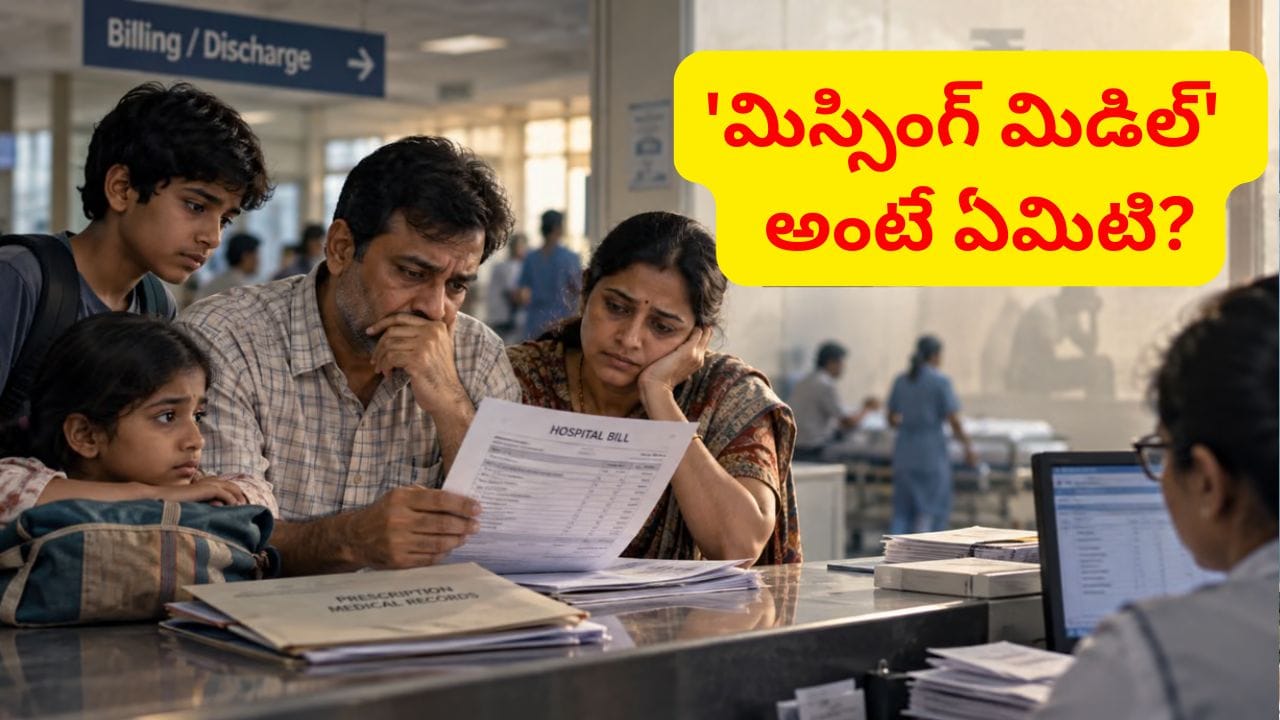
ఒక మోస్తరు వ్యాపారం చేసుకునే సగటు మధ్యతరగతి వ్యక్తి తీవ్రమైన ఆరోగ్య సమస్యతో ఆసుపత్రిలో చేరాడు. ప్రభుత్వం ఉచితంగా అందించే ఆయుష్మాన్ భారత్ వంటి ఆరోగ్య పథకాలకు అర్హత పొందేంత పేదవాడు కాడు సరే సరి.. పోనీ కార్పొరేట్ హాస్పిటళ్లలో ప్రైవేట్ హెల్త్ ఇన్సూరెన్స్ ప్రీమియంలు చెల్లించేంత ధనికుడూ కాడు. ఆసుపత్రి బిల్లు చేతికి రాగానే అప్పులు చేసి చెల్లించడం తప్ప అతడికి మరో దారి లేదు.
నీతి ఆయోగ్, నేషనల్ హెల్త్ అకౌంట్స్ నివేదికల ఆధారంగా భారతీయ కుటుంబాలు ఎదుర్కొంటున్న ఈ “అవుట్ ఆఫ్ పాకెట్” (Out-of-Pocket) వైద్య ఖర్చులపై ప్రత్యేక విశ్లేషణ:
‘మిస్సింగ్ మిడిల్’ (The Missing Middle) అంటే ఏమిటి?
నీతి ఆయోగ్ నివేదిక ప్రకారం.. భారతదేశ జనాభాలో దాదాపు 30 శాతం మంది (సుమారు 40 కోట్ల మంది పౌరులు) ఎటువంటి ప్రభుత్వ లేదా ప్రైవేట్ ఆరోగ్య రక్షణ లేకుండా జీవిస్తున్నారు. వీరిని ప్రభుత్వం “మిస్సింగ్ మిడిల్” వర్గంగా పేర్కొంది.
ఎందుకు ఈ పరిస్థితి?
వీరు పేదరికం దిగువన లేకపోవడం వల్ల ఆయుష్మాన్ భారత్ వంటి పథకాలకు అర్హులు కారు. అలాగని ప్రైవేట్ బీమా ప్రీమియంలు కట్టేంత ఆర్థిక స్థోమతా వీరికి ఉండదు. దీంతో ఏదైనా జబ్బు చేస్తే తమ సొంత జేబుల్లో నుంచే (Out-of-Pocket) బిల్లులు కట్టాల్సి వస్తోంది.
జేబులు గుల్ల కావడానికి 3 ప్రధాన కారణాలు:
ప్రభుత్వ బీమా వర్తించకపోవడం:
గత దశాబ్దంలో ప్రభుత్వాలు ఆరోగ్య బీమాను విస్తరించినప్పటికీ, అవి కేవలం అత్యంత పేద కుటుంబాలను మాత్రమే లక్ష్యంగా చేసుకున్నాయి. దీంతో మధ్యతరగతి, దిగువ మధ్యతరగతి వర్గాలు పూర్తిగా ఈ పథకాల పరిధికి వెలుపలే మిగిలిపోయాయి.
ప్రభుత్వ వర్సెస్ ప్రైవేట్ ఆసుపత్రులు:
ప్రభుత్వ ఆసుపత్రుల్లో వైద్యం ఉచితంగానే లభించినప్పటికీ.. రద్దీ, సిబ్బంది కొరత, సుదీర్ఘ నిరీక్షణ కాలం ప్రధాన అవరోధాలుగా మారాయి. ఆపద సమయంలో ప్రాణాలు కాపాడుకోవడానికి అత్యవసర పరిస్థితుల్లో సగటు కుటుంబాలు ప్రైవేట్ ఆసుపత్రులను ఆశ్రయించక తప్పడం లేదు. అక్కడ మార్కెట్ రేట్ల ప్రకారం అత్యధిక రుసుములు చెల్లించాల్సి వస్తోంది.
మందుల ఖర్చులు (Cost of Medicines):
ఆసుపత్రిలో చేరడం ఒకెత్తయితే, డాక్టర్లు రాసే మందుల ఖర్చులే (Medicines) భారత్లో రోగుల జేబులు ఖాళీ కావడానికి అత్యంత పెద్ద కారణమని గణాంకాలు చెప్తున్నాయి. దీర్ఘకాలిక వ్యాధులకు మందుల ఖర్చులు నిరంతరం భారంగా మారుతున్నాయి.
భారతదేశంలో ఓవరాల్గా స్వయంగా పెట్టే వైద్య ఖర్చుల శాతం తగ్గినట్లు లెక్కలు చెప్తున్నప్పటికీ.. జాతీయ సగటు ఆధారంగా చూసే పురోగతి వెనుక ఈ 40 కోట్ల మంది పౌరుల ఆవేదన కనిపించకుండా పోతోంది.
వచ్చేసారి దేశంలో ఆరోగ్య రక్షణ మెరుగైందని ఎవరైనా చెప్పినప్పుడు ఆలోచించాల్సిన ప్రశ్న ఒక్కటే: ప్రభుత్వ పథకాలు, ప్రైవేట్ ఇన్సూరెన్సుల మధ్య నలిగిపోతున్న ఆ 40 కోట్ల ‘మిస్సింగ్ మిడిల్’ జనాభాకు నిజమైన ఆర్థిక రక్షణ లభించేది ఎప్పుడు?