

లోన్ తీసుకునేటప్పుడు అందరూ చేసే తప్పులు ఇవే.. లైట్ తీసుకుంటే జేబుకు చిల్లే..
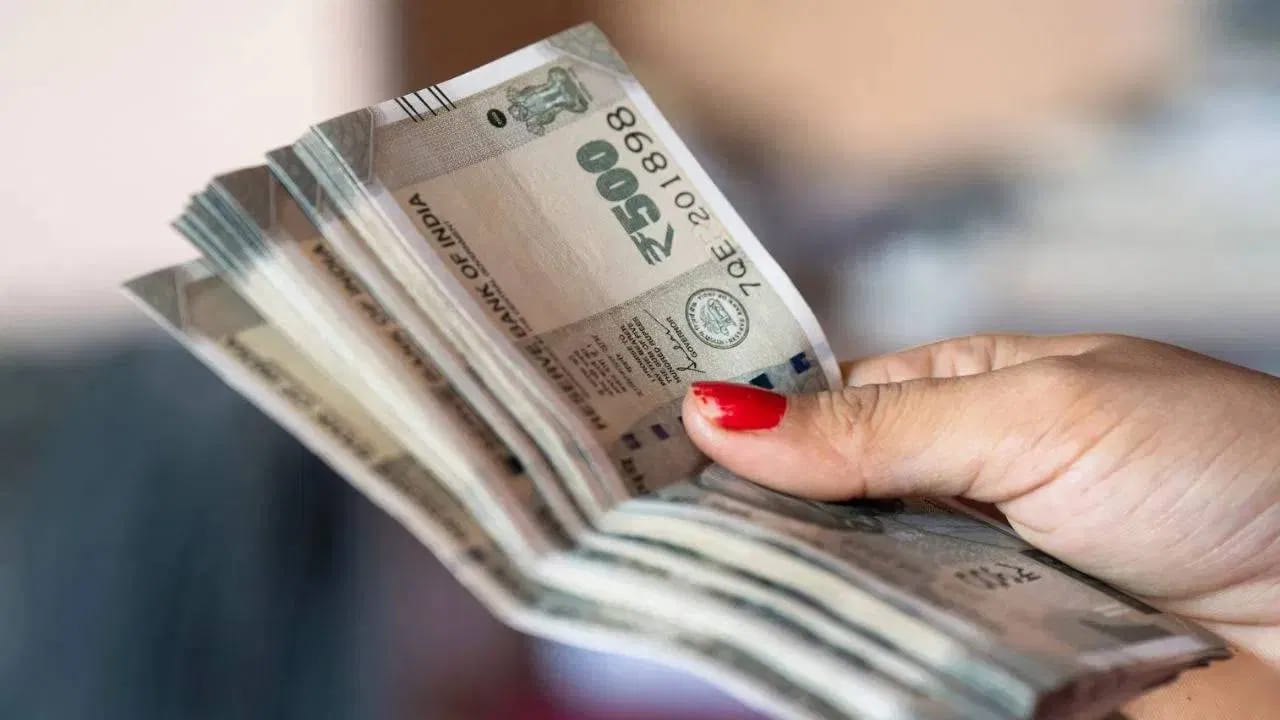
చేతిలో చిల్లిగవ్వ లేనప్పుడు ఆదుకునే సంజీవనిలా కనిపించే లోన్లు.. కాస్త అజాగ్రత్తగా ఉంటే జీవితాంతం పీడించే పీడకలగా మారతాయని తెలుసా? బ్యాంకు వాళ్లు పిలిచి మరీ పెద్ద మొత్తం ఆఫర్ చేస్తున్నారని ఎగిరి గంతేసి సంతకం పెడుతున్నారా? ఆగండి.. మీరు చేసే ఈ చిన్న చిన్న పొరపాట్లే మిమ్మల్ని అప్పుల ఊబిలోకి నెట్టేస్తాయి. బ్యాంకు నుంచి రుణం తీసుకునే ముందు తప్పక గుర్తుంచుకోవాల్సిన ఆ కీలక జాగ్రత్తలేంటో ఇప్పుడు తెలుసుకుందాం..
Updated on: Oct 24, 2026 | 5:32 PM
మారుతున్న జీవనశైలి, పెరుగుతున్న ఖర్చుల కారణంగా ప్రతి ఒక్కరికీ ఏదో ఒక సమయంలో భారీ మొత్తం అవసరమవుతూనే ఉంటుంది. పిల్లల ఉన్నత చదువులు, సొంతింటి కల, పెళ్లిళ్లు, లేదా కొత్త వ్యాపారం ప్రారంభించడం వంటి పెద్ద పెద్ద లక్ష్యాల కోసం చాలామంది బ్యాంకులు లేదా బ్యాంకింగేతర ఆర్థిక సంస్థలను ఆశ్రయిస్తుంటారు. అత్యవసర సమయంలో చేతికి డబ్బు అందించి ఆర్థిక వెసులుబాటు కల్పించడంలో లోన్లు ఎంతగానో ఉపయోగపడతాయి. అయితే రుణం తీసుకోవడం ఎంత సులభమో.. దాన్ని క్రమం తప్పకుండా తిరిగి చెల్లించడం అంతే పెద్ద బాధ్యత. సరైన సమాచారం లేకుండా, తొందరపడి లోన్లు తీసుకుంటే ఆ సౌకర్యమే భవిష్యత్తులో తీరని ఆర్థిక సంక్షోభానికి దారితీస్తుంది. అందుకే ఏదైనా రుణం తీసుకునే ముందు చేయకూడని ప్రధాన పొరపాట్లు, తీసుకోవాల్సిన జాగ్రత్తల గురించి తెలుసుకోవడం చాలా ముఖ్యం.
అవసరానికి మించి అప్పు చేయడం
చాలా సందర్భాల్లో బ్యాంకులు లేదా ఫైనాన్స్ సంస్థలు మన క్రెడిట్ స్కోరు, శాలరీ ఆధారంగా మనం అడిగిన దానికంటే ఎక్కువ లోన్ ఆఫర్ చేస్తుంటాయి. చేతికి ఎక్కువ డబ్బు వస్తుందన్న ఉత్సాహంతో అవసరానికి మించి లోన్ తీసుకోవడం చాలామంది చేసే మొదటి తప్పు. డబ్బు చేతికి వచ్చినప్పుడు ఆనందంగానే అనిపించినా.. ప్రతి నెలా ఈఎంఐలు కట్టేటప్పుడు బడ్జెట్ తలకిందులవుతుంది. కాబట్టి ఎంత లోన్ ఆఫర్ చేసినా సరే, మీకు నిజంగా ఎంత మొత్తం అవసరమో అంతే తీసుకోండి. మీ నెలవారీ ఆదాయం నుంచి సులభంగా కట్టగలిగే పరిమితిలోనే రుణం ఉండాలి.
బ్యాంకు లేదా ఎన్బీఎఫ్సీల మధ్య పోలిక చూడకపోవడం
చాలామంది కేవలం తమకు శాలరీ అకౌంట్ ఉన్న బ్యాంకునో లేదా తెలిసిన సంస్థనో గుడ్డిగా నమ్ముతారు. అలాగే NBFCలు ఎక్కువ వడ్డీ వసూలు చేస్తాయనే అపోహతో ఇతర ఆప్షన్లను పరిశీలించరు. న్ తీసుకునే ముందు కనీసం 3 నుంచి 4 వేర్వేరు బ్యాంకులు, NBFCల వడ్డీ రేట్లను సరిపోల్చాలి. వడ్డీ రేటుతో పాటు ప్రాసెసింగ్ ఫీజులు, డాక్యుమెంటేషన్ ఛార్జీలు, ఇతర హిడెన్ కాస్టులను కచ్చితంగా చెక్ చేసుకోవాలి. ఎక్కడైతే తక్కువ మొత్తం ఖర్చవుతుందో అక్కడే లోన్ తీసుకోవడం మంచిది.
డాక్యుమెంట్లు చదవకుండానే గుడ్డిగా సంతకాలు చేయడం
లోన్ మంజూరయ్యే ఆత్రుతలో చాలామంది లోన్ అగ్రిమెంట్ పత్రాలపై ఉన్న నిబంధనలు చదవకుండానే సంతకాలు పెట్టేస్తుంటారు. వడ్డీ రేటు స్థిరమైనదా లేక మార్కెట్ ఫ్లోటింగా, గడువు కంటే ముందే లోన్ క్లియర్ చేస్తే ముందస్తు చెల్లింపు రుసుములు ఎంత ఉంటాయి?, ఈఎంఐ ఆలస్యమైతే పడే పెనాల్టీలు ఎంత? వంటి కీలక విషయాలను ముందుగానే చదివి స్పష్టత తెచ్చుకోవాలి. లేదంటే భవిష్యత్తులో బ్యాంకులు వేసే అదనపు ఛార్జీలకు జేబులు ఖాళీ చేసుకోవాల్సి వస్తుంది.
ఈఎంఐ, రీపేమెంట్ తేదీ ఎంపికలో తొందరపాటు
రుణం మొత్తం ఎంత అన్నదానితో పాటు, ప్రతినెలా ఎంత ఈఎంఐ కట్టాలనేది కూడా అత్యంత కీలకం. మీ నెలవారీ ఖర్చులు, భవిష్యత్ అవసరాలను దృష్టిలో ఉంచుకుని మీరు సౌకర్యవంతంగా కట్టగలిగే ఈఎంఐ మొత్తాన్ని నిర్ణయించుకోండి. సాధారణంగా అన్ని ఈఎంఐలు కలిపి నెలవారీ జీతంలో 40శాతం మించకుండా చూసుకోవడం మంచిది. అలాగే ఈఎంఐ తేదీని ఎంచుకునేటప్పుడు జాగ్రత్త పడాలి. మీ జీతం ప్రతి నెలా 1వ తేదీన పడితే, ఈఎంఐ తేదీని 5 లేదా 7వ తేదీల్లో పెట్టుకోవడం ఉత్తమం. జీతం క్రెడిట్ అవ్వడంలో ఒకట్రెండు రోజులు ఆలస్యమైనా ఈఎంఐ బౌన్స్ కాకుండా, పెనాల్టీలు పడకుండా జాగ్రత్తపడవచ్చు.